Análisis de mercado español
El análisis del mercado energético español es clave para comprender la dinámica y las tendencias que afectan al sector tanto a nivel local como internacional. En este análisis de mercado, abordamos los factores importantes que influyen en los precios de la energía, la oferta y la demanda, y las últimas políticas regulatorias. Esta completa panorámica te permitirá estar al día de los cambios semanales y anticiparte a las posibles variaciones del mercado energético, tanto en España como en otros mercados relevantes como Francia.
Indice
Septiembre 2026
Cifras clave del mes
Source: Haya Energy Solutions
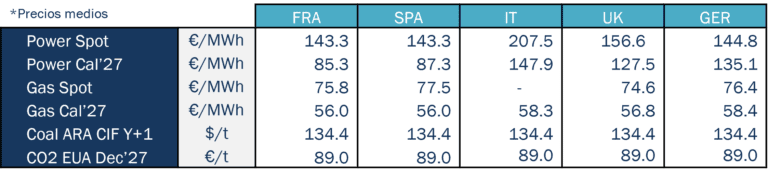
En septiembre de 2026, los precios spot de la electricidad aumentaron con fuerza en todos los principales mercados europeos. El movimiento alcista fue aún más pronunciado en el mercado a plazo, con subidas del Power Cal’27 en todos los países, respaldadas en gran medida por el incremento de los precios del gas. Los aumentos intermensuales oscilaron entre alrededor de 15 €/MWh en España y 27 €/MWh en Alemania, lo que representa un importante incremento de los precios en tan solo un mes. Este encarecimiento generalizado de la energía también contribuyó al aumento de la inflación en Europa, especialmente a través del aumento de los precios de la electricidad y los combustibles.
España, Francia y Alemania se mantuvieron en el rango inferior de precios medios mensuales de la electricidad, en torno a 143–145 €/MWh. No obstante, los tres mercados registraron incrementos significativos respecto a agosto, desde aproximadamente 18 €/MWh en Alemania hasta 25 €/MWh en España.
Por el contrario, Reino Unido registró un precio medio mensual de alrededor de 157 €/MWh, aunque es destacable que fue el mercado con el menor incremento intermensual. Italia volvió a destacar como el mercado con el precio más elevado, con una media cercana a 208 €/MWh, y registró además el mayor incremento mensual, de aproximadamente 28 €/MWh respecto a agosto.
Septiembre también registró nuevos récords diarios de generación solar fotovoltaica en varios de los principales mercados europeos. Se alcanzaron nuevos máximos para un día de septiembre en Alemania (389 GWh), España (267 GWh), Francia (158 GWh) e Italia (143 GWh). La generación eólica, por su parte, mostró una elevada variabilidad semanal en Europa y se convirtió en uno de los factores relevantes en la evolución de los precios eléctricos durante el mes.
En el mercado del gas, los precios spot se situaron en una banda de 74–77 €/MWh en la mayoría de los mercados. Frente a agosto, los precios aumentaron con fuerza en todos los países, en torno a 14 €/MWh de media. El Gas Cal’27 también registró un notable incremento intermensual en todos los mercados, con subidas superiores a 12 €/MWh en todos los casos.
En cuanto al CO₂, los precios aumentaron desde alrededor de 85 €/t en agosto hasta 89 €/t en septiembre, prolongando la tendencia alcista observada en los últimos meses. El incremento estuvo respaldado por el entorno alcista generalizado de los mercados energéticos, especialmente por los mayores precios del gas y la electricidad. En conjunto, septiembre estuvo marcado por presiones alcistas generalizadas en las principales materias primas energéticas.
Demanda energética y mix de generación
Source: Haya Energy Solutions
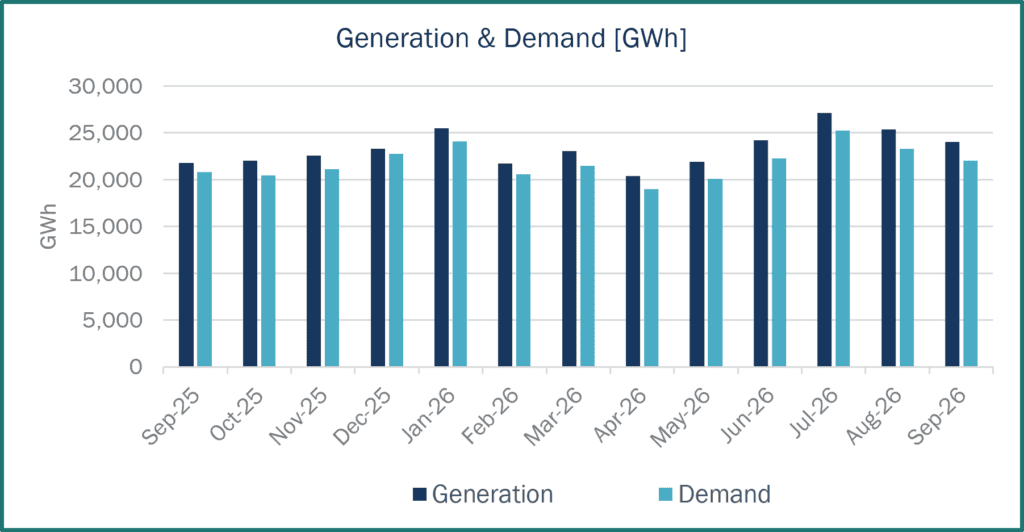
La demanda eléctrica en España alcanzó los 22.000 GWh en septiembre de 2026, mientras que la generación total se situó en 24.000 GWh. De este volumen, alrededor de 2.000 GWh se programaron para exportación.
En comparación con agosto de 2026, tanto la demanda eléctrica como la generación disminuyeron. No obstante, en términos interanuales, ambas magnitudes se mantuvieron por encima de los niveles registrados en septiembre de 2025.
Las energías renovables representaron el 51,1% del mix de generación español en septiembre de 2026, por debajo tanto del 52,9% registrado en agosto de 2026 como del 53,1% de septiembre de 2025. La solar fotovoltaica se mantuvo como la principal fuente de generación, con una aportación del 26,4% de la producción total. Aunque este valor se situó por debajo del 29,0% registrado en agosto, permaneció por encima del 23,2% observado en septiembre de 2025.
Los ciclos combinados mantuvieron su posición como segunda fuente de generación, con una aportación del 20,6% de la producción total. Este valor se situó ligeramente por debajo del 21,1% registrado el mes anterior, pero alrededor de 3,5 puntos porcentuales por encima de septiembre de 2025. Su mayor contribución interanual resultó especialmente relevante en un contexto de precios elevados del gas, ya que los periodos de mayor participación de los ciclos combinados aumentaron la exposición del precio de la electricidad a generación marginal basada en gas. Este efecto se analiza con mayor detalle en el punto 3.
La nuclear se situó en tercera posición, con una contribución del 20,4% de la generación total, por encima de agosto de 2026 (18,8%), pero ligeramente por debajo de septiembre de 2025 (20,9%). Durante el mes, Ascó I fue desconectada temporalmente de la red por trabajos de mantenimiento, sin impacto en la seguridad nuclear. En paralelo, el Gobierno de España reiteró que la extensión de Almaraz hasta junio de 2030, recientemente aprobada, no debe interpretarse como un cambio automático en el calendario de cierre del resto del parque nuclear español.
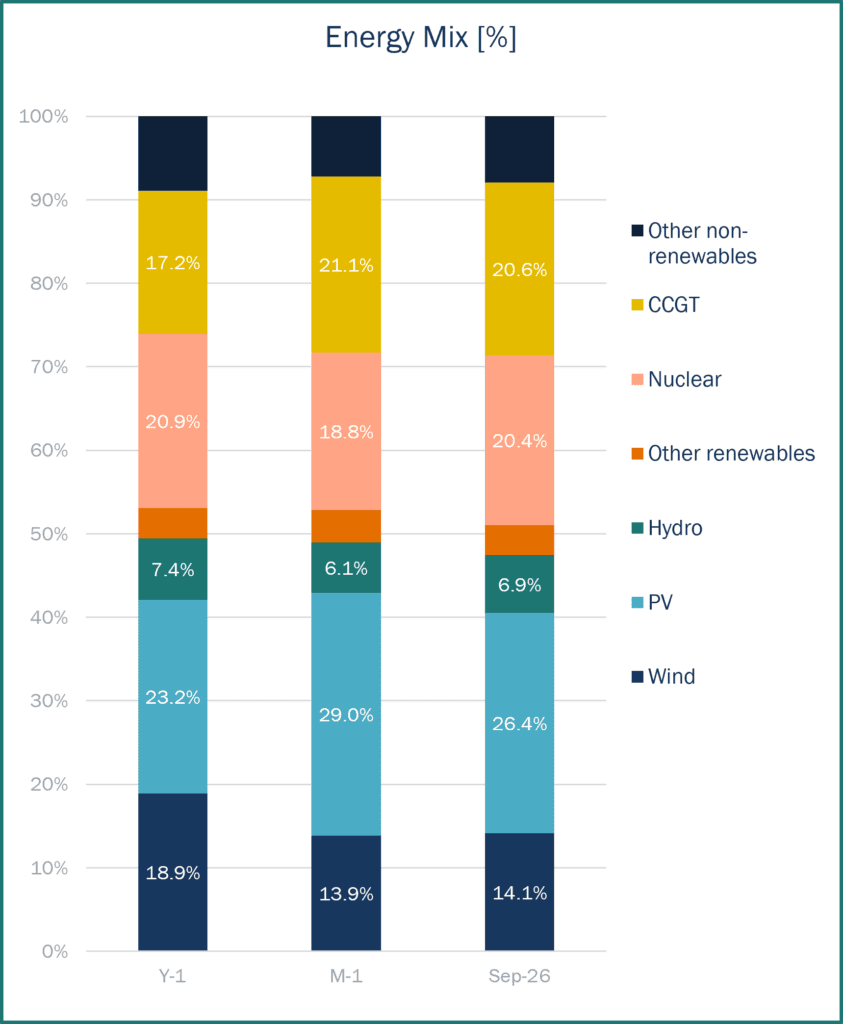
Source: Haya Energy Solutions
En conjunto, la solar fotovoltaica continuó liderando el mix de generación español en septiembre, mientras que los ciclos combinados y la nuclear registraron niveles de contribución muy similares, ambos próximos al 20%. Pese al descenso de la producción solar respecto a agosto, la aportación de la fotovoltaica se mantuvo claramente por encima de la registrada en el mismo mes del año anterior.
En términos más generales, la estructura de generación de septiembre de 2026 se mantuvo relativamente similar a la observada en agosto, sin cambios en la posición de las tres principales tecnologías. La comparación interanual, sin embargo, muestra un cambio más significativo en la generación eólica, cuya contribución se redujo en casi 5 puntos porcentuales respecto a septiembre de 2025. Esta menor producción eólica redujo la disponibilidad renovable y aumentó la dependencia del sistema de la generación térmica, contribuyendo a la presión alcista sobre los precios mayoristas de la electricidad observada durante el mes.
Precios de las energía y panorama del mercado
Source: Haya Energy Solutions
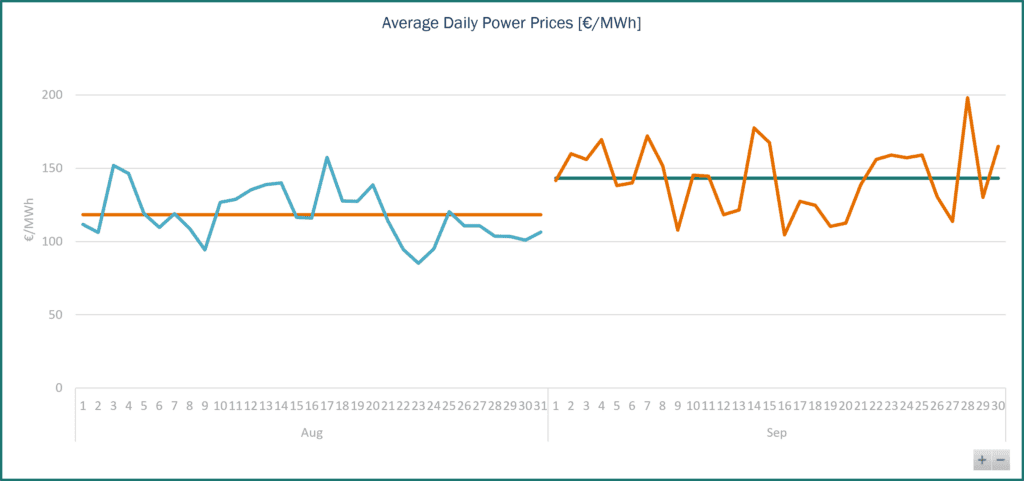
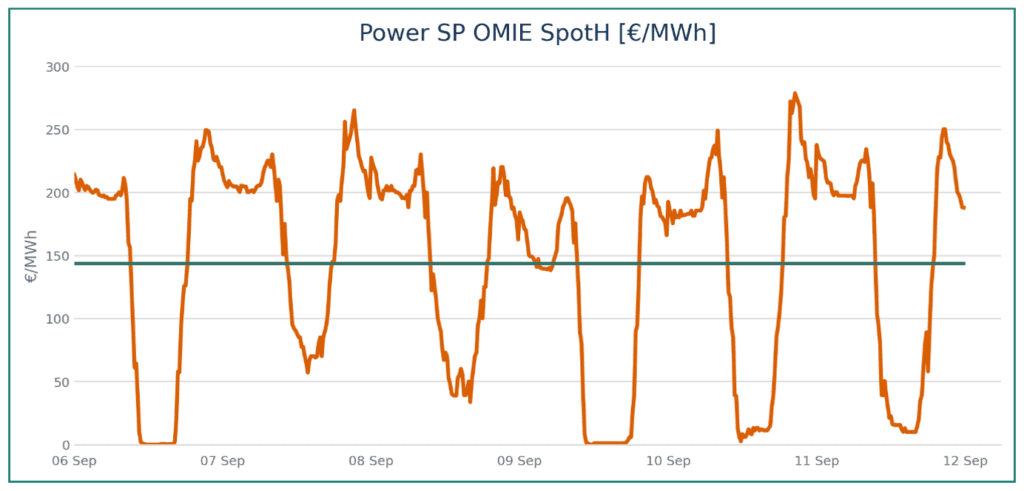
El precio medio del mercado mayorista de electricidad en España se situó en 143,25 €/MWh en septiembre de 2026, por encima de los 118,24 €/MWh registrados en agosto. Este incremento supuso el quinto mes consecutivo de subida del precio medio de la electricidad. El patrón intradiario destacado en ediciones anteriores continuó siendo claramente visible. Durante la segunda semana de septiembre, los precios cayeron con frecuencia hasta niveles cercanos a 0 €/MWh durante las horas centrales del día, antes de repuntar con fuerza una vez disminuía la producción solar fotovoltaica, alcanzando o superando en algunos casos los 250 €/MWh.
Atendiendo al perfil de precios medios diarios, todos los días del mes se mantuvieron por encima de 100 €/MWh, reflejando un entorno de precios persistentemente elevado. El máximo mensual del precio medio diario se alcanzó el 28 de septiembre, cerca de 200 €/MWh, mientras que el mínimo diario, alrededor de 104 €/MWh, se registró el 16 de septiembre. El hecho de que el precio medio diario se aproximara a 200 €/MWh en el día más caro del mes refleja claramente el grado de tensión del mercado durante los periodos de menor disponibilidad renovable. Una menor generación eólica y solar incrementó la necesidad de recurrir a ciclos combinados para cubrir la demanda, reforzando la sensibilidad de los precios mayoristas tanto a la disponibilidad renovable como a los precios del gas.
Pese al fuerte incremento registrado durante el mes, España se mantuvo como uno de los grandes mercados eléctricos más competitivos de Europa en términos de precio medio mensual. La elevada penetración de la solar fotovoltaica continuó ejerciendo un importante efecto moderador sobre los precios, especialmente en comparación con mercados más dependientes del gas como Italia, donde el precio medio del mercado mayorista de la electricidad alcanzó alrededor de 207 €/MWh en septiembre. Resulta destacable que incluso el precio medio diario más alto registrado en España durante el mes se mantuvo por debajo del precio medio de Italia para septiembre en su conjunto.
En el ámbito de la operación del sistema, Red Eléctrica volvió a activar el Servicio de Respuesta Activa de la Demanda (SRAD) en septiembre, elevando a nueve el número de activaciones en 2026, siete de ellas desde mediados de julio. El servicio se activó los días 4 y 28 de septiembre para reducir temporalmente la demanda cuando la reserva de subida disponible resultó insuficiente; el último episodio estuvo vinculado a una generación eólica inferior a la prevista. La creciente frecuencia de estas activaciones pone de manifiesto el papel cada vez más relevante de la flexibilidad de la demanda para equilibrar un sistema eléctrico con mayor penetración renovable y una generación más variable.
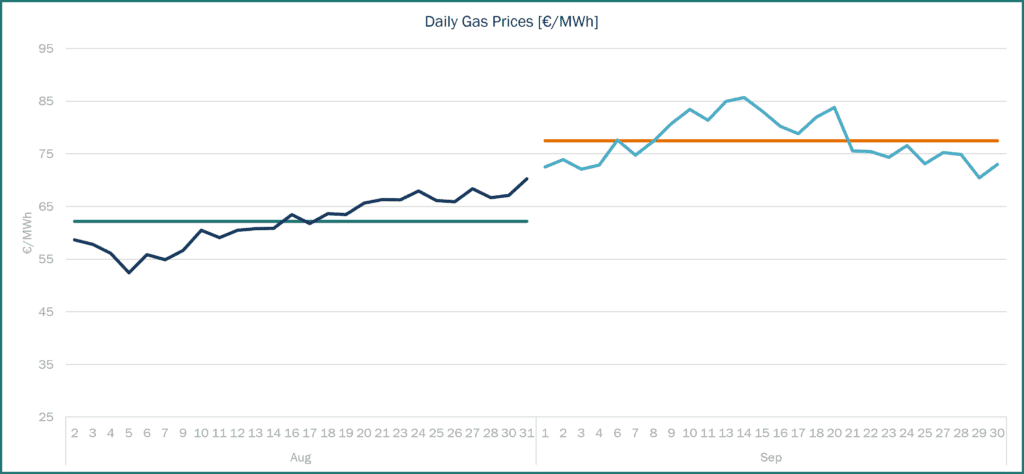
El precio medio del gas natural en el mercado español se situó en 77,45 €/MWh en septiembre de 2026, frente a los 62,18 €/MWh registrados en agosto, lo que supone un incremento de alrededor del 25% en un solo mes. Los precios aumentaron con fuerza durante la primera mitad de septiembre, alcanzando un máximo mensual de alrededor de 86 €/MWh el 14 de septiembre. Durante la segunda mitad del mes se observó una moderada tendencia bajista, aunque los precios se mantuvieron elevados y cerraron septiembre en torno a 73 €/MWh.
El movimiento alcista estuvo impulsado principalmente por la persistencia de las tensiones geopolíticas en Oriente Medio y las continuas restricciones sobre el suministro mundial de GNL. El tráfico a través del estrecho de Ormuz continuó restringido, mientras que los flujos de GNL procedentes de Catar siguieron viéndose afectados. Al mismo tiempo, unos niveles de almacenamiento europeos relativamente bajos y una mayor demanda de gas para generación eléctrica añadieron presión adicional a un mercado ya tensionado.
Source: Haya Energy Solutions
Durante la primera mitad de septiembre, el recrudecimiento de las tensiones entre Estados Unidos e Irán aumentó la preocupación sobre los flujos energéticos a través del estrecho de Ormuz. El riesgo de nuevas interrupciones en el suministro de crudo impulsó el precio del Brent por encima de 100 $/bbl, reforzando la prima de riesgo geopolítica en el conjunto de los mercados energéticos. Al mismo tiempo, las restricciones a través de Ormuz afectaron directamente a los flujos de GNL procedentes de Catar y Emiratos Árabes Unidos, añadiendo presión adicional sobre los precios europeos del gas y llevando al TTF a sus niveles más altos desde finales de 2022. Aunque los precios se moderaron hacia el final del mes, la media de septiembre se mantuvo significativamente por encima de la de agosto.
Tendencias y futuros de mercado
Source: Haya Energy Solutions
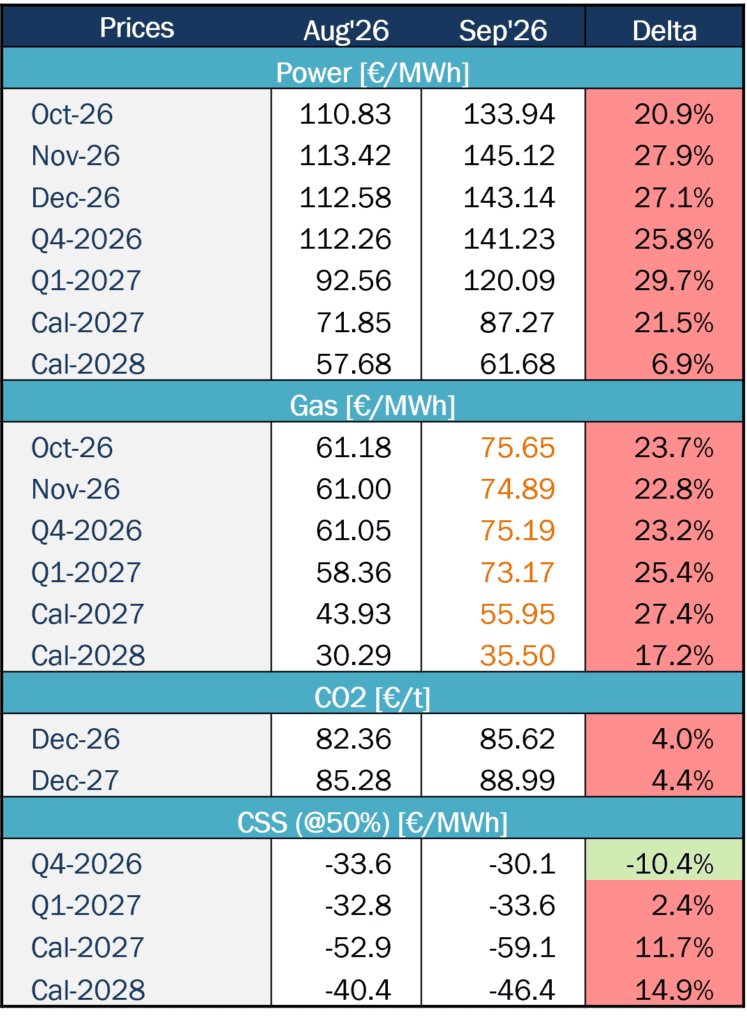
Los precios de los futuros de la electricidad en España aumentaron con fuerza en todos los productos durante septiembre de 2026, encadenando así el quinto mes consecutivo de subidas generalizadas. Los mayores incrementos se concentraron en los productos de corto y medio plazo, con subidas superiores al 20% en todos los contratos mensuales y trimestrales analizados. El Q1-2027 registró el mayor incremento, con una subida del 29,7% en un solo mes, mientras que el Cal-2027 también aumentó de forma significativa, un 21,5%. El producto de mayor plazo, Cal-2028, registró una subida más moderada del 6,9%, aunque sigue representando un movimiento intermensual significativo para un contrato de largo plazo. En conjunto, el reajuste de precios de septiembre indica que las actuales presiones de mercado están afectando no solo a las expectativas de corto plazo, sino también, cada vez más, a las de largo plazo.
Los precios de los futuros del gas también aumentaron con fuerza en todos los productos respecto al mes anterior. Los contratos mensuales y trimestrales de corto plazo subieron más de un 22%, con un incremento del 25,4% en el Q1-2027, mientras que el Cal-2027 registró la mayor subida, del 27,4%. Incluso el producto de mayor plazo Cal-2028 aumentó más de un 17%. Este reajuste generalizado refleja la persistencia de los riesgos geopolíticos y de suministro descritos en el apartado anterior, especialmente la continua incertidumbre en torno al estrecho de Ormuz y sus implicaciones para la disponibilidad mundial de GNL.
En cuanto a los niveles de almacenamiento, las reservas de gas natural en la Unión Europea se sitúan actualmente en el 71,64% de su capacidad, alrededor de 6 puntos porcentuales por encima del mes anterior. Pese a esta mejora, el almacenamiento se mantiene en su nivel más bajo para esta época del año de los últimos años. En España, las reservas de gas se sitúan en el 74,76%, alrededor de 1,3 puntos porcentuales por encima del mes anterior. Con la llegada del invierno, los niveles de almacenamiento continúan siendo un importante factor para las expectativas de precios del gas y, de manera indirecta, para los precios de la electricidad durante los meses invernales. En este contexto, la combinación de unos inventarios europeos relativamente bajos y el reciente incremento de los precios del gas añade presión adicional a las perspectivas para los próximos meses.
Los precios del CO₂ también aumentaron en septiembre, prolongando la tendencia alcista de los cinco meses anteriores. El movimiento estuvo respaldado por el entorno alcista de los mercados energéticos, especialmente por los mayores precios del gas y la electricidad y por el riesgo geopolítico en Oriente Medio.