Le 6 juillet dernier, RTE a organisé la première enchère dans le cadre du nouveau mécanisme de capacité centralisé pour la période de livraison de l’hiver 2026-2027. L’enchère a attribué 82.45 GW au prix de 28,183 €/MW/an, ce qui représente une rémunération de près de 1 394 millions d’euros.
Ce résultat offre une première valeur économique pour ce nouveau dispositif : la courbe de la demande a conduit à la contractualisation de 3.45 GW au-delà du Cref de 79 GW. Et, les CCGT ont déterminé le prix marginal. Cependant, l’application du PPI (Prix Plafond Intermédiaire) implique que la majeure partie de la capacité contractualisée ne recevra que 15,000 €/MW/an.
Ces résultats interviennent dans un contexte de croissance des mécanismes de capacité en Europe. Selon l’ACER, les États membres ont consacré environ 6 500 millions d’euros à ces mécanismes en 2024, bien que le coût supporté par les consommateurs présente des différences très significatives d’un pays à l’autre.
L’enchère française offre un nouveau point de référence pour comparer ces mécanismes.
La première enchère du nouveau mécanisme français et le coût de la sécurité d’approvisionnement en Europe
Il y a un an, nous avions analysé dans notre newsletter (Vers un nouveau mécanisme de capacité en France) la refonte du mécanisme de capacité sous un modèle centralisé géré par RTE. La première enchère a désormais permis d’observer comment cette conception se traduit en résultats économiques.
Pour l’hiver 2026-2027, 82.45 GW ont été certifiés au prix de 28,183 €/MW/an et une rémunération globale d’environ 1,394 millions d’euros. La période de livraison s’étend du 1er novembre 2026 au 31 mars 2027.
Comment la demande de capacité est-elle établie ?
RTE ne fixe pas un volume unique de capacité à contracter, mais une courbe de demande élastique.
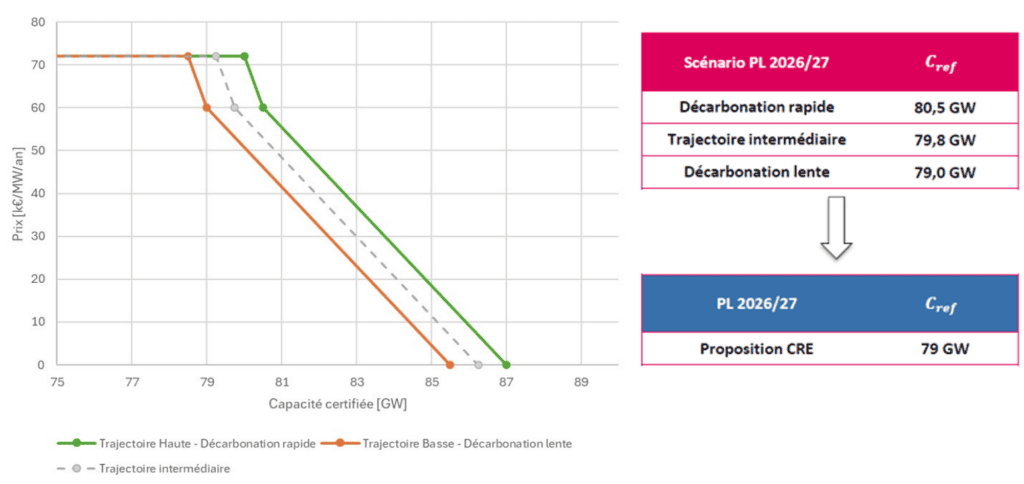
La principale référence est le Cref, c’est-à-dire le volume de capacité certifiée nécessaire pour respecter le critère de sécurité d’approvisionnement. Pour le déterminer, RTE part d’un scénario prospectif de demande et du parc électrique prévu, puis ajuste la capacité disponible jusqu’à ce que ce critère soit atteint. Pour 2026-2027, ce calcul aboutit à un Cref de 79 GW.
La deuxième référence est le CONE (Cost of New Entry), qui représente le coût annuel de la mise à disposition d’une nouvelle capacité et s’élève à 60,000 €/MW/an. La courbe s’articule autour du point (Cref, CONE) : si la capacité disponible est plus faible, le prix augmente, renforçant ainsi l’incitation à maintenir ou à intégrer de la capacité ; s’il y a une plus grande disponibilité, le prix diminue. Le mécanisme peut ainsi contracter un volume supérieur ou inférieur au Cref en fonction du prix des offres reçues.
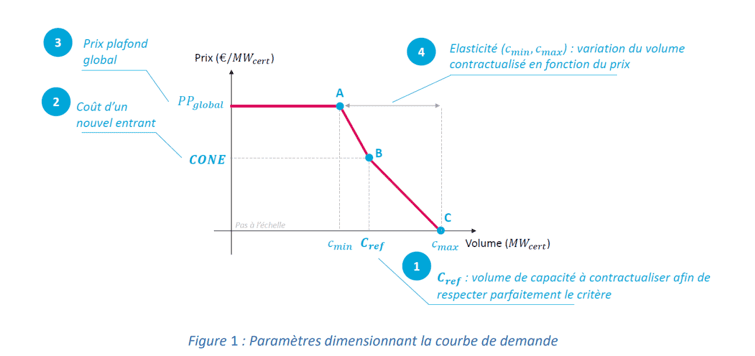
Pour 2026-2027, la courbe est complétée par un prix maximal de 72,000 €/MW/an et une fourchette d’élasticité comprise entre Cmin = 78,5 GW et Cmax = 85,5 GW. Ainsi, le volume finalement contracté peut se situer au-dessus ou en dessous de Cref en fonction du prix résultant de l’enchère.
Le dimensionnement de la courbe de demande pour 2026-2027 repose sur le scénario de consommation « Décarbonation lente – non atteinte des objectifs publics » du Bilan prévisionnel de RTE.
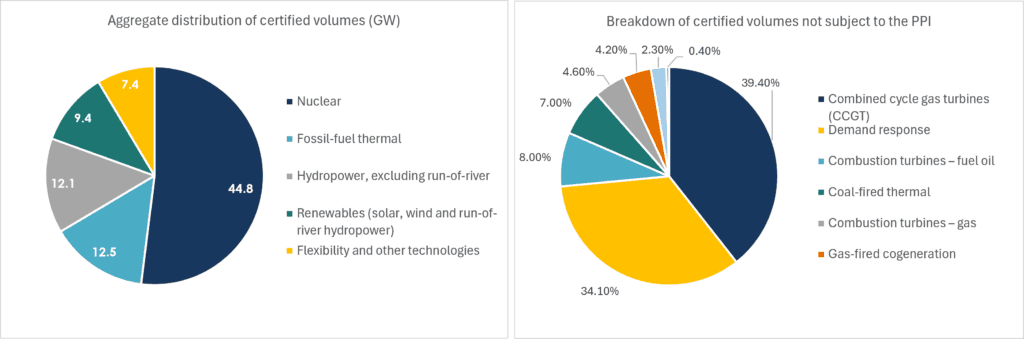
Le dimensionnement intègre en outre une contribution transfrontalière de 14.25 GW, prise implicitement en compte lors du calcul des besoins français en capacité. Le Cref tient donc déjà compte de la contribution attendue des interconnexions. Le mécanisme réserve également 4.7 GW aux flexibilités décarbonées, notamment les batteries, le pompage et la réponse de la demande.
La certification de la capacité disponible
Avant de participer, les actifs doivent certifier leur capacité, afin que les MW pris en compte reflètent leur contribution effective à la sécurité d’approvisionnement. Un MW installé n’équivaut pas nécessairement à un MW certifié : RTE applique des coefficients différenciés en fonction de la technologie et de ses caractéristiques.
Pour 2026-2027, 2,164 entités ont été certifiées, soit 86.20 GW, dont 86.05 GW ont finalement été proposés lors de l’enchère. Le point d’équilibre entre l’offre et la demande s’est situé à 82.45 GW et 28,183 €/MW/an. Ainsi, 3.45 GW ont été certifiés au-delà du Cref et CCGT ont constitué la technologie marginale.
Cependant, le prix de 28,183 €/MW/an ne correspond pas à la rémunération de l’ensemble de la capacité contractée. Les capacités existantes de production et de stockage sont, par défaut, soumises au PPI (Prix Plafond Intermédiaire), qui limite leur rémunération à 15,000 €/MW/an, sauf certaines dérogations.
Enfin, environ 11.5 GW sous contrat bénéficient du prix de rencontre entre l’offre et la demande, tandis que 70.9 GW bénéficient du PPI. En conséquence, la rémunération globale s’élève à environ 1 394 millions d’euros, soit nettement moins que celle qui résulterait de l’application du prix de rencontre à l’ensemble de la capacité certifiées.
Le coût du mécanisme est répercuté sur les consommateurs par l’intermédiaire des fournisseurs, dont la contribution dépend de la consommation de leurs clients pendant les périodes de pointe (PP) pertinentes pour la sécurité d’approvisionnement. À titre de référence, les 1 394 millions d’euros équivalent à environ 3,1 €/MWh s’ils sont répartis sur l’ensemble de la demande d’électricité française.
Coût de la capacité en Europe
Selon l’ACER[1], en 2024, près de 11 000 millions d’euros ont été consacrés dans l’UE à des mesures de sécurité d’approvisionnement, dont environ 6 500 millions ont correspondu à des mécanismes de capacité. Les prix des enchères varient d’un pays à l’autre.
La France, la Belgique et l’Italie disposent de mécanismes de capacité à portée générale, tandis que l’Allemagne maintient actuellement une réserve stratégique. L’Espagne a déjà obtenu l’approbation européenne pour son nouveau mécanisme, mais ne dispose pas encore de résultats d’enchères.
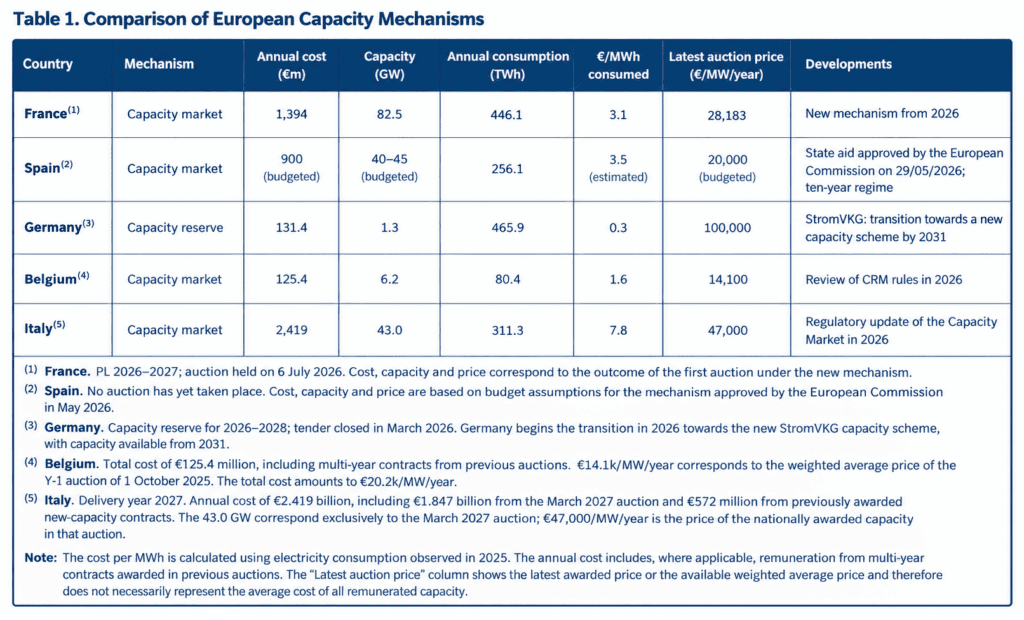
Tableau: Comparaison des mécanismes de capacité en Europe
Sources : ACER, Commission européenne, régulateurs nationaux, gestionnaires de réseaux électriques. Élaboration : Haya Energy Solutions.
La comparaison met en évidence des différences significatives dans le coût des mécanismes. L’Italie présente le coût relatif le plus élevé, avec environ 7.8 €/MWh, contre 3.1 €/MWh en France et 1.6 €/MWh en Belgique. L’Allemagne se situe autour de 0.3 €/MWh, bien que sa réserve stratégique ne rémunère que 1.3 GW, un volume bien inférieur à celui souscrit par les mécanismes à portée générale.
Ces chiffres ne sont pas directement comparables. Les mécanismes diffèrent en termes de produit souscrit, de volume rémunéré, de durée des contrats et de traitement des capacités existantes et nouvelles. De plus, le prix marginal ne détermine pas nécessairement le coût annuel du mécanisme. En Belgique, par exemple, le mécanisme pour 2026-2027 représente un coût de 125,4 M€, soit un coût moyen de 20,2 k€/MW, tandis que le prix moyen pondéré de la dernière année N-1 s’élevait à 14,1 k€/MW/an. Le même phénomène s’observe en Italie, où le coût de 2027 intègre les rémunérations des nouvelles capacités attribuées lors d’enchères précédentes.
Les dernières références de prix montrent également des différences substantielles : 28,2 k€/MW/an en France, 14,1 k€/MW/an en moyenne pour l’année N-1 en Belgique et 47 k€/MW/an pour la capacité nationale lors de l’Asta Madre italienne de 2027. L’Espagne ne dispose pas encore de référence, tandis que les 100 k€/MW/an en Allemagne correspondent à un produit différent : une réserve stratégique de capacité.
Perspectives
La première enchère ne constitue que le point de départ du nouveau mécanisme français. Son dispositif évoluera vers des contrats pluriannuels pour les nouvelles capacités, d’une durée pouvant aller jusqu’à 15 ans pour les projets répondant aux critères d’éligibilité. Ces contrats apporteront une plus grande visibilité sur les revenus futurs des nouveaux investissements dans la production, le stockage et la flexibilité.
L’expérience française montre également que le prix marginal ne suffit pas à évaluer le coût d’un mécanisme de capacité ni les revenus d’un actif. Le volume souscrit, les règles de rémunération et la durée des contrats modifient considérablement le résultat économique. La comparaison avec la Belgique, l’Italie et l’Allemagne montre en plus à quel point ces paramètres diffèrent d’un marché à l’autre.
À mesure que les mécanismes de capacité gagnent en importance en Europe, leur conception aura une influence croissante sur les signaux d’investissement dans la production ferme, le stockage et la flexibilité. Pour les acteurs du marché, cela nécessite d’analyser conjointement l’évolution réglementaire, les revenus de capacité et leur interaction avec les marchés de l’énergie et des services d’ajustement.
Chez Haya Energy Solutions, nous analysons ces facteurs afin d’évaluer les prix futurs de la capacité, les revenus et les décisions d’investissement sur les principaux marchés énergétiques européens.
[1] https://www.acer.europa.eu/monitoring/security-of-eu-electricity-supply-2025
Lourdes Granados Mesa