El pasado 6 de julio, RTE celebró la primera subasta bajo el nuevo diseño centralizado del mecanismo de capacidad francés para el periodo de entrega invierno 2026-2027. La subasta adjudicó 82,45 GW a un precio de 28.183 €/MW/año, lo que supone una remuneración cercana a 1.394 millones de euros.
El resultado ofrece una primera referencia económica para el nuevo diseño: la curva de demanda llevó a contratar 3,45 GW por encima del Cref de 79 GW y los ciclos combinados de gas fijaron el precio marginal. Sin embargo, la aplicación del PPI implica que la mayor parte de la capacidad contratada recibirá únicamente 15.000 €/MW/año.
Estos resultados llegan en un momento en el que los mecanismos de capacidad adquieren un peso creciente en Europa. Según ACER, los Estados miembros destinaron alrededor de 6.500 millones de euros a estos mecanismos durante 2024, aunque el coste soportado por los consumidores presenta diferencias muy significativas entre países.
La subasta francesa ofrece un nuevo punto de referencia para comparar estos mecanismos.
La primera subasta del nuevo mecanismo francés y el coste de la seguridad de suministro en Europa
Hace un año analizamos en nuestra newsletter el nuevo diseño del mecanismo de capacidad francés y el paso desde el sistema de certificados a un modelo centralizado gestionado por RTE. La primera subasta permite ahora observar cómo este diseño se traduce en resultados económicos.
Para el invierno 2026-2027 se contrataron 82,45 GW, con un precio de casación de 28.183 €/MW/año y una remuneración agregada de aproximadamente 1.394 millones de euros. El periodo de entrega comprende del 1 de noviembre de 2026 al 31 de marzo de 2027.
¿Cómo se construye la demanda de capacidad?
RTE no fija un volumen único de capacidad a contratar, sino una curva de demanda elástica.
La principal referencia es Cref, el volumen de capacidad certificada necesario para cumplir el criterio de seguridad de suministro. Para determinarlo, RTE parte de un escenario prospectivo de demanda y del parque eléctrico esperado y ajusta la capacidad disponible hasta alcanzar dicho criterio. Para 2026-2027, este cálculo da como resultado un Cref de 79 GW.
La segunda referencia es el CONE (Cost of New Entry), que representa el coste anual de disponer de nueva capacidad y se sitúa en 60.000 €/MW/año. La curva se construye alrededor del punto (Cref, CONE): si la capacidad disponible es más escasa, el precio aumenta, reforzando la señal para mantener o incorporar capacidad; si existe mayor disponibilidad, el precio disminuye. El mecanismo puede así contratar un volumen superior o inferior a Cref en función del precio de las ofertas recibidas.
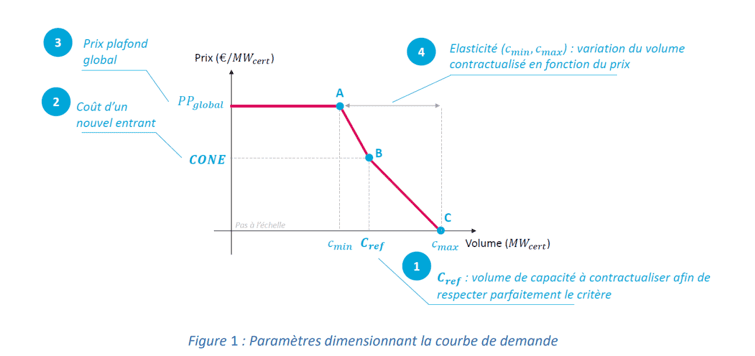
Para 2026-2027, la curva se completa con un precio máximo de 72.000 €/MW/año y un rango de elasticidad entre Cmin = 78,5 GW y Cmax = 85,5 GW. De este modo, el volumen finalmente contratado puede situarse por encima o por debajo de Cref en función del precio resultante de la subasta.
El dimensionamiento de la curva de demanda para 2026-2027 se basa en el escenario de consumo de «descarbonización lenta – objetivos públicos no alcanzados» del Bilan prévisionnel de RTE.
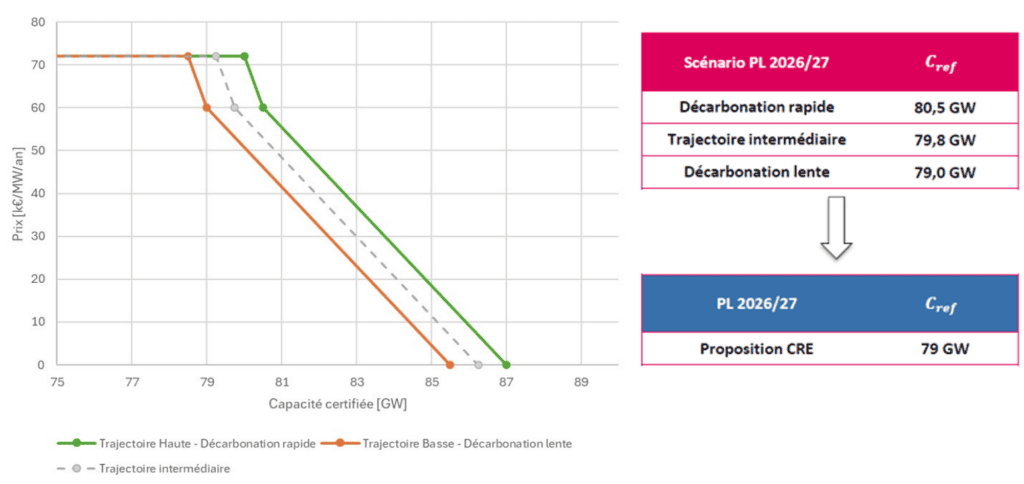
El dimensionamiento incorpora además una contribución transfronteriza de 14,25 GW, considerada implícitamente al calcular las necesidades francesas de capacidad. El Cref ya tiene, por tanto, en cuenta la contribución esperada de las interconexiones. El mecanismo reserva asimismo 4,7 GW para flexibilidades descarbonizadas, incluyendo baterías, bombeo y respuesta de la demanda.
La certificación de la capacidad disponible
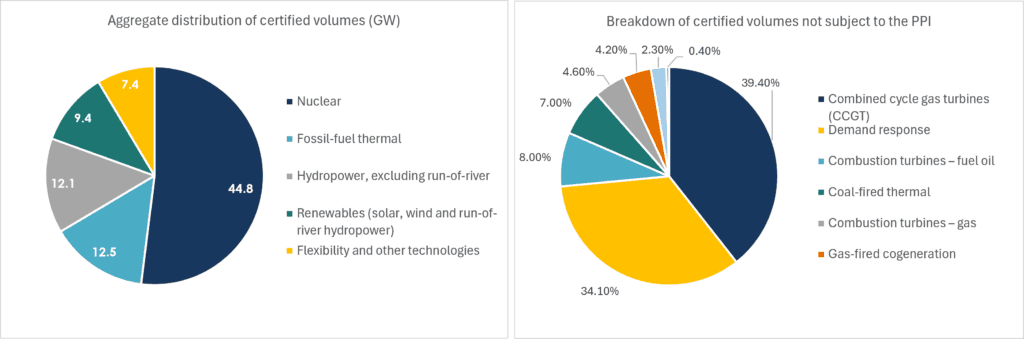
Antes de participar, las instalaciones deben certificar su capacidad, de forma que los MW considerados reflejen su contribución efectiva a la seguridad de suministro. Un MW instalado no equivale necesariamente a un MW certificado: RTE aplica coeficientes diferenciados según la tecnología y sus características.
Para 2026-2027 se certificaron 2.164 entidades, equivalentes a 86,20 GW, de los cuales 86,05 GW fueron finalmente ofertados en la subasta. El cruce entre oferta y demanda se produjo en 82,45 GW y 28.183 €/MW/año. Se contrataron así 3,45 GW por encima de Cref y los ciclos combinados de gas (CCGT) fueron la tecnología marginal.
Sin embargo, 28.183 €/MW/año no es la remuneración de toda la capacidad contratada. Las capacidades existentes de generación y almacenamiento están, por defecto, sujetas al PPI (Prix Plafond Intermédiaire), que limita su remuneración a 15.000 €/MW/año, salvo determinadas exenciones.
Finalmente, aproximadamente 11,5 GW contratados reciben el precio de casación, mientras que 70,9 GW reciben el PPI. Como resultado, la remuneración agregada se sitúa en aproximadamente 1.394 millones de euros, sensiblemente por debajo de la que resultaría de aplicar el precio de casación al conjunto de la capacidad contratada.
El coste del mecanismo se traslada a los consumidores a través de los proveedores, cuya contribución depende del consumo de sus clientes durante los periodos de punta (PP) relevantes para la seguridad de suministro. Como referencia, los 1.394 millones de euros equivalen a aproximadamente 3,1 €/MWh si se distribuyen sobre el conjunto de la demanda eléctrica francesa.
Coste de la capacidad en Europa
Según ACER[1], en 2024 se destinaron en la UE cerca de 11.000 millones de euros a medidas de seguridad de suministro, de los cuales aproximadamente 6.500 millones correspondieron a mecanismos de capacidad. Los precios de las subastas difieren entre países.
Francia, Bélgica e Italia cuentan con mecanismos de capacidad de alcance general, mientras que Alemania mantiene actualmente una reserva estratégica. España dispone ya de la aprobación europea para su nuevo mecanismo, aunque todavía no cuenta con resultados de subasta.
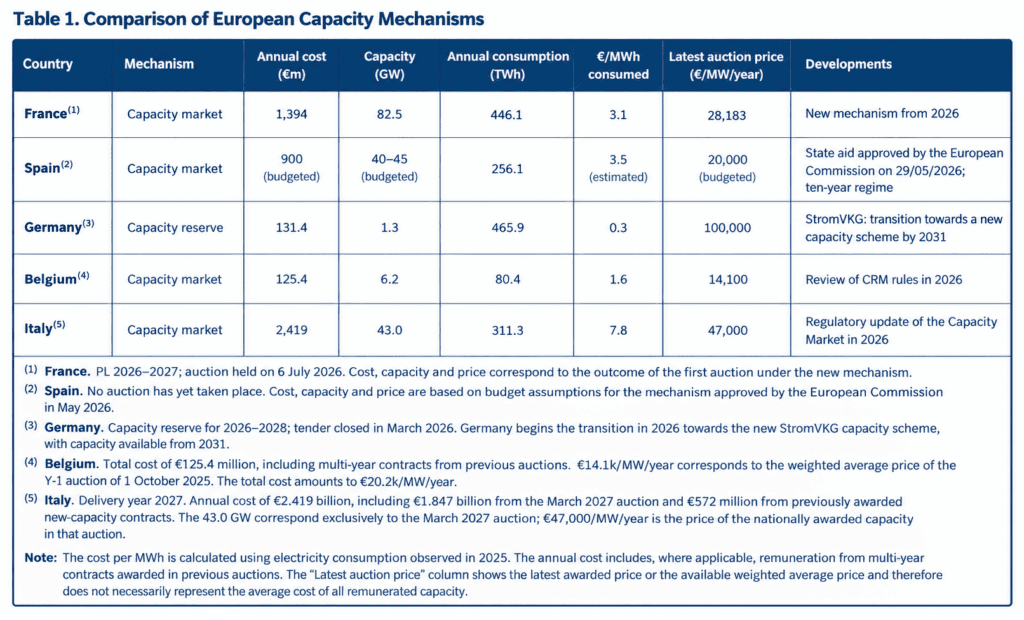
Fuentes: ACER, Comisión Europea, reguladores nacionales, operadores de los sistemas eléctricos. Elaboración de Haya Energy Solutions.
La comparación muestra diferencias significativas en el coste de los mecanismos. Italia presenta el mayor coste relativo, con aproximadamente 7,8 €/MWh, frente a 3,1 €/MWh en Francia y 1,6 €/MWh en Bélgica. Alemania se sitúa en torno a 0,3 €/MWh, aunque su reserva estratégica remunera únicamente 1,3 GW, un volumen muy inferior al contratado por los mecanismos de alcance general.
Estas cifras no son directamente equivalentes. Los mecanismos difieren en el producto contratado, volumen remunerado, duración de los contratos y tratamiento de capacidad existente y nueva. Además, el último precio de subasta no determina necesariamente el coste anual del mecanismo. En Bélgica, por ejemplo, el CRM para 2026-2027 supone un coste de 125,4 M€, equivalente a un coste medio de 20,2 k€/MW, mientras que el precio medio ponderado de la última Y-1 fue de 14,1 k€/MW/año. El mismo efecto aparece en Italia, donde el coste de 2027 incorpora remuneraciones de nueva capacidad adjudicada en subastas anteriores.
Las últimas referencias de precio muestran igualmente diferencias sustanciales: 28,2 k€/MW/año en Francia, 14,1 k€/MW/año de media en la Y-1 belga y 47 k€/MW/año para la capacidad nacional en la Asta Madre italiana de 2027. España todavía no dispone de una referencia observable, mientras que los 100 k€/MW/año de Alemania corresponden a un producto diferente: una reserva estratégica de capacidad.
Perspectivas
La primera subasta constituye solo el punto de partida del nuevo mecanismo francés. El diseño evolucionará hacia contratos plurianuales para nuevas capacidades, con duraciones de hasta 15 años para los proyectos que cumplan los criterios de elegibilidad. Estos contratos introducirán una mayor visibilidad sobre los ingresos futuros de nuevas inversiones en generación, almacenamiento y flexibilidad.
La experiencia francesa muestra también que el precio de casación no es suficiente para valorar el coste de un mecanismo de capacidad ni los ingresos de un activo. El volumen contratado, las reglas de remuneración y la duración de los contratos modifican sustancialmente el resultado económico. La comparación con Bélgica, Italia y Alemania muestra además hasta qué punto estos parámetros difieren entre mercados.
A medida que los mecanismos de capacidad ganan peso en Europa, su diseño tendrá una influencia creciente sobre las señales de inversión en generación firme, almacenamiento y flexibilidad. Para los participantes del mercado, esto requiere analizar conjuntamente la evolución regulatoria, los ingresos de capacidad y su interacción con los mercados de energía y servicios de ajuste.
En Haya Energy Solutions analizamos estos factores para evaluar precios futuros de capacidad, ingresos y decisiones de inversión en los principales mercados energéticos europeos.
[1] https://www.acer.europa.eu/monitoring/security-of-eu-electricity-supply-2025
Lourdes Granados Mesa