Europa ha ampliado su capacidad de importación de GNL, pero ¿podrá asegurarse los cargamentos que necesita? Las interrupciones del suministro procedente del Golfo y la competencia de los compradores asiáticos han complicado las perspectivas de aprovisionamiento para 2026. Al mismo tiempo, unas reservas de gas más ajustadas dejan menos margen para absorber nuevas perturbaciones este invierno. La evolución de los seis mayores importadores europeos de GNL es desigual: las importaciones han disminuido en Francia, Países Bajos, España y Bélgica, se han mantenido relativamente estables en Italia y han aumentado en Alemania. También está cambiando el origen del suministro: varios mercados dependen cada vez más del GNL estadounidense, mientras que otros siguen expuestos al GNL ruso. Este artículo analiza la evolución de los volúmenes importados, su procedencia y las consecuencias que la competencia por los cargamentos disponibles podría tener sobre los precios del gas y la seguridad de suministro en Europa.
Europa comenzó 2026 con la expectativa de que la entrada en funcionamiento de nueva capacidad de exportación de GNL, especialmente en Norteamérica, aliviara las restricciones de oferta. Sin embargo, las interrupciones del tráfico marítimo por el estrecho de Ormuz y los daños sufridos por las infraestructuras gasistas de Oriente Medio han retrasado ese alivio. Si los flujos a través de Ormuz siguen gravemente afectados hasta finales de año, la AIE prevé ahora una caída del 3 % del suministro mundial de GNL en 2026. La producción adicional en otros países está amortiguando las pérdidas, pero no ha compensado por completo los volúmenes que han dejado de llegar desde Catar y Emiratos Árabes Unidos. Según ACER, durante el verano de 2026 no llegaron a la UE volúmenes significativos de GNL catarí, mientras que las importaciones totales de GNL de la Unión cayeron un 14 % interanual.
Para Europa, esta situación ha alterado tanto la composición de sus proveedores como la naturaleza del riesgo de suministro. La reducción de las entregas cataríes ha incrementado la dependencia del GNL estadounidense, mientras los compradores asiáticos compiten por los mismos cargamentos flexibles. La diversificación respecto al gas ruso ha mejorado el acceso a proveedores alternativos, pero la mayor dependencia de un GNL comercializado a escala mundial expone a los compradores europeos a perturbaciones del transporte marítimo, incidencias en las infraestructuras y competencia internacional por los precios.
Estas tensiones se producen cuando Europa entra en el invierno con un colchón de almacenamiento más reducido. La ampliación de sus terminales de GNL aporta una valiosa capacidad de importación, pero disponer de capacidad libre en las terminales no garantiza que haya cargamentos disponibles. El principal reto consiste, por tanto, en asegurar suficiente gas a un precio asequible cuando aumente la demanda. Un invierno frío, nuevas interrupciones del suministro o una mayor actividad compradora en Asia podrían tensionar aún más el equilibrio del mercado y encarecer la reposición de las existencias europeas en 2027.
¿Cómo han evolucionado las importaciones de GNL de los seis principales países importadores de Europa? ¿De dónde procede su suministro y cómo influye la demanda mundial en la competencia por los cargamentos?
El siguiente análisis examina las tendencias de importación, las variaciones interanuales y los países de origen del suministro, antes de abordar las perspectivas generales de demanda.
Evolución de las importaciones de GNL en los seis mayores países importadores de Europa
Francia, Países Bajos, España e Italia fueron los principales importadores de GNL en 2025, seguidos de cerca por Bélgica y Alemania. En los seis países, las importaciones se mantuvieron relativamente estables a partir de mayo. Los requisitos de almacenamiento de la UE podrían haber contribuido a esta evolución.
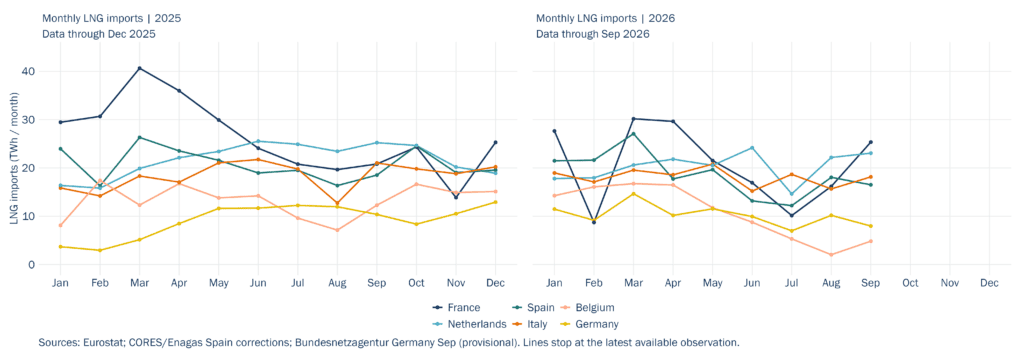
En Francia, el consumo de gas residencial, comercial y de la pequeña industria aumentó un 6,1 % interanual en el primer trimestre de 2025. Las temperaturas más bajas, las escasas reservas y las exportaciones a mercados vecinos impulsaron las necesidades de GNL. La mayor disponibilidad de cargamentos estadounidenses permitió atender la demanda y contribuyó al máximo registrado en marzo, pese a la mejora de la disponibilidad nuclear. En 2026, las importaciones descendieron desde aproximadamente 30 TWh en marzo y abril hasta 10 TWh en julio, antes de recuperarse hasta unos 25 TWh en septiembre. Las temperaturas más suaves y el aumento de la generación nuclear y solar contuvieron la demanda: la producción nuclear del segundo trimestre creció un 8,7 % interanual, mientras que el consumo primario de gas cayó un 0,5 %. Las perturbaciones en el Golfo y la competencia por los cargamentos agravaron las tensiones de suministro, más que una escasez generalizada de producción nuclear francesa.
En Países Bajos, las entradas de GNL en 2025 estuvieron respaldadas por la reposición de los almacenamientos, la generación eléctrica y las exportaciones a Alemania, pese a que el consumo interno de gas apenas varió. El gas destinado a almacenamiento aumentó un 21 %, mientras que el consumo de las centrales eléctricas creció más de un 17 %. Estas presiones continuaron durante el primer semestre de 2026: la demanda total de gas subió un 2 % interanual y el consumo del sector eléctrico, un 12 %. El nivel de llenado de los almacenamientos era de apenas un 5 % a finales de marzo y del 26 % a finales de junio, frente al 21 % y el 49 % registrados un año antes. La necesidad de reponer existencias sostuvo la demanda de gas entrante, aunque las inyecciones efectivas fueron inferiores; las interrupciones en el Golfo y la competencia por los cargamentos elevaron la exposición al riesgo de aprovisionamiento.
En España, la demanda de gas, incluidas las exportaciones, aumentó un 3,4 % interanual en el primer trimestre de 2025, mientras que las exportaciones por gasoducto crecieron un 42,3 %. La generación con gas aumentó un 41,2 % en el primer semestre, al adquirir las centrales de ciclo combinado un mayor protagonismo tras el apagón de abril. Entre enero y septiembre de 2026, el consumo de gas del sector eléctrico volvió a crecer, un 19 % interanual, con un incremento del 46,8 % en marzo debido a la menor producción eólica y nuclear. En agosto reaparecieron presiones similares sobre la generación. Las importaciones de GNL alcanzaron su máximo en marzo, se debilitaron durante el verano y se recuperaron en agosto. El suministro por gasoducto también contribuyó a cubrir las necesidades, por lo que el aumento de la demanda de gas no explica por sí solo la evolución mensual de las llegadas de GNL.
En Italia, la demanda de gas aumentó un 6 % interanual en el primer semestre de 2025, con un incremento del 11,9 % del consumo del sector eléctrico ante la caída de la generación hidroeléctrica y de las importaciones de electricidad. La reducción de las entradas por gasoducto contribuyó a que las importaciones de GNL crecieran aproximadamente un 32 %, mientras que la puesta en servicio de Rávena en mayo amplió la capacidad disponible. En el primer semestre de 2026, la menor pluviometría y el aumento de la demanda eléctrica impulsaron un 4,1 % el consumo de gas para generación termoeléctrica, parcialmente compensado por un menor consumo residencial y comercial gracias a unas temperaturas más suaves. Las importaciones de GNL se mantuvieron en torno a 15–20 TWh mensuales, apoyadas en infraestructuras y fuentes de suministro diversificadas pese a las perturbaciones en Oriente Medio. Las terminales consolidadas de Snam gestionaron 62 descargas de cargamentos, frente a 45 un año antes.
El papel de Bélgica como país de tránsito sostuvo una intensa actividad de GNL en el primer semestre de 2025: los flujos de gas entre fronteras aumentaron un 20 %, hasta 160 TWh, con mayores entregas a Alemania y Países Bajos, mientras que cerca de 80 buques descargaron en Zeebrugge. En 2026, las fuertes llegadas iniciales destinadas a respaldar las exportaciones a Alemania dieron paso a una reducción de los envíos a partir de mayo y a una actividad excepcionalmente baja en julio y agosto. El consumo interno de gas se mantuvo relativamente estable en el primer semestre, pero el uso en el sector eléctrico creció un 11,3 % interanual debido a la prolongación de las tareas de mantenimiento nuclear. La escasa generación renovable y la ola de calor de finales de junio añadieron presión a la demanda. Por tanto, la caída de las llegadas responde a las necesidades regionales de tránsito, la disponibilidad de cargamentos y las condiciones comerciales, y no únicamente a la demanda interna.
Las terminales alemanas importaron 106 TWh en 2025, en un contexto de recuperación del consumo de gas del 2,2 %. Wilhelmshaven 2 inició las pruebas de puesta en servicio a finales de mayo y comenzó su explotación comercial a finales de agosto, ampliando el acceso directo al GNL junto con el suministro por gasoducto desde países vecinos. En 2026, las importaciones alcanzaron su máximo en marzo, descendieron hasta julio y se recuperaron parcialmente en agosto, hasta situarse en 7,97 TWh en septiembre según las entradas diarias en las terminales. El predominio del suministro de origen estadounidense limitó la exposición directa a Catar, aunque aumentó la competencia asiática por los cargamentos del Atlántico.
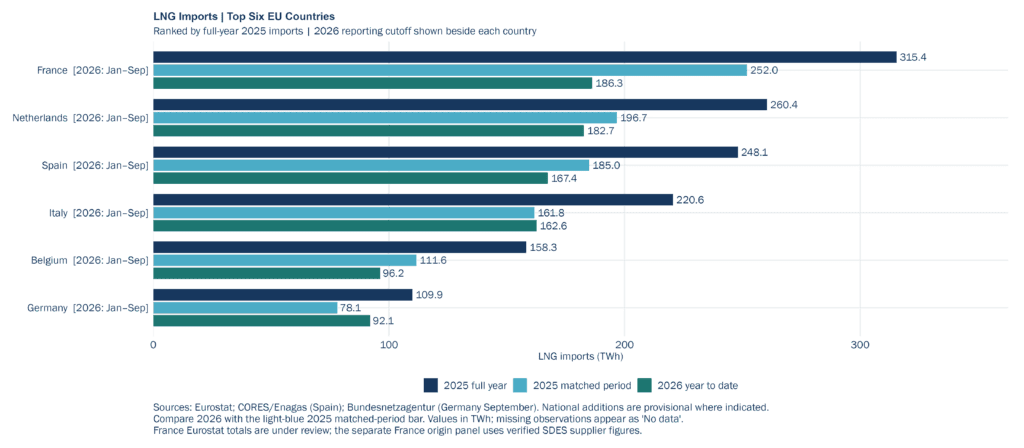
Estas fluctuaciones mensuales reflejan una marcada divergencia entre los seis mayores importadores de GNL de la UE. Al comparar enero–septiembre de 2026 con el mismo periodo de 2025, Francia registró la mayor caída: sus importaciones disminuyeron aproximadamente un 26 %, hasta 186,3 TWh. Pese a ello, siguió siendo el principal importador del grupo, ligeramente por delante de Países Bajos, cuyos volúmenes se redujeron alrededor de un 7 %, hasta 182,7 TWh. Las importaciones españolas descendieron aproximadamente un 10 %, hasta 167,4 TWh, mientras que Bélgica experimentó una contracción más acusada, cercana al 14 %, hasta 96,2 TWh. Italia se mantuvo prácticamente estable, en 162,6 TWh (+0,5 %). Alemania evolucionó en sentido contrario, con un aumento aproximado del 18 %, hasta 92,1 TWh. En conjunto, los seis países importaron unos 887 TWh durante los nueve primeros meses de 2026, alrededor de un 9 % menos que en el mismo periodo de 2025. El crecimiento alemán y la resistencia italiana solo compensaron parcialmente las reducciones registradas en otros mercados. Estas cifras corresponden a importaciones de GNL; para valorar su impacto en la demanda de gas también deben considerarse los suministros por gasoducto, los movimientos de almacenamiento y los flujos transfronterizos.
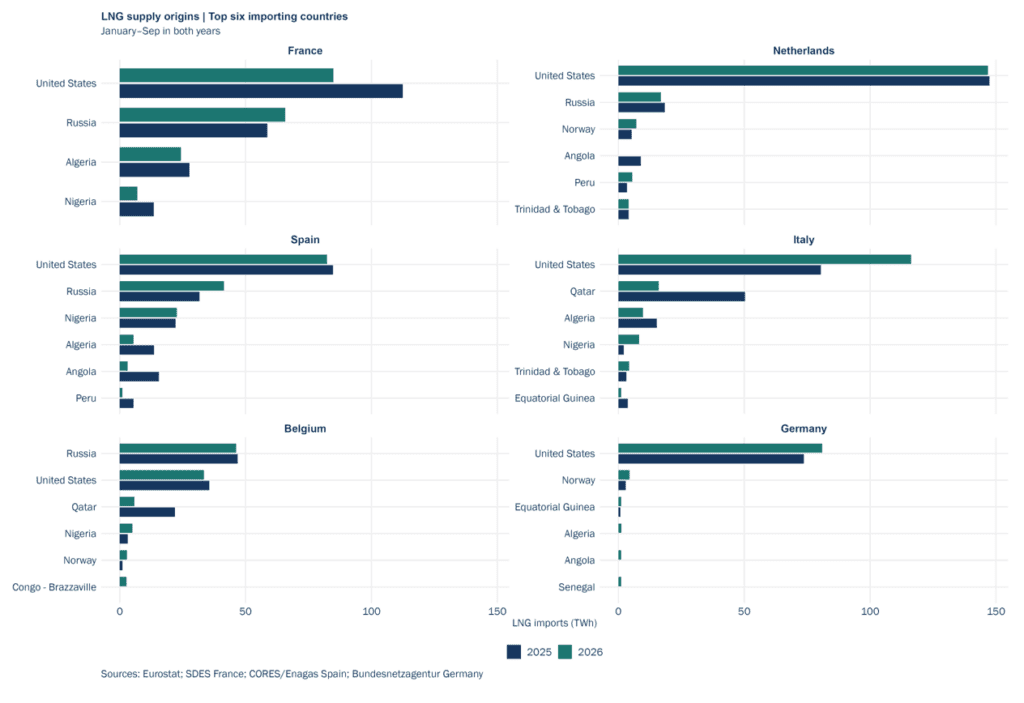
Más allá de los cambios en los volúmenes totales, el desglose por proveedores pone de manifiesto la exposición desigual de Europa a los distintos exportadores de GNL. Estados Unidos domina el suministro a Países Bajos y España y representa la mayor parte de las importaciones estimadas de Alemania. En Italia, el aumento de los volúmenes estadounidenses y la reducción de las entregas cataríes indican un desplazamiento hacia el suministro atlántico durante enero–septiembre de 2026. Bélgica presenta un perfil distinto: Rusia sigue siendo su principal proveedor identificado, seguida de Estados Unidos. España también continúa recibiendo volúmenes importantes de GNL ruso, lo que demuestra que diversificarse respecto al gas ruso por gasoducto no elimina necesariamente la exposición al GNL de ese origen. Estas tendencias subrayan la diferencia entre ampliar el número de proveedores y reducir la concentración del suministro. El acceso a cargamentos estadounidenses aporta flexibilidad, pero depender de un exportador dominante expone a los importadores a interrupciones en su producción, sus terminales de exportación y sus rutas marítimas.
Paralelamente, la UE avanza en la eliminación progresiva de las importaciones de gas ruso, culminando un cambio estructural respecto a su dependencia histórica de ese suministro. Tras las restricciones ya introducidas en 2026, las importaciones de GNL ruso aún autorizadas en virtud de contratos a largo plazo quedarán prohibidas a partir del 1 de enero de 2027. La prohibición correspondiente a las restantes importaciones autorizadas por gasoducto se aplicará desde el 30 de septiembre de 2027, con la posibilidad de que la Comisión autorice un aplazamiento hasta el 1 de noviembre de 2027 para los Estados miembros que corran el riesgo de incumplir sus objetivos de llenado de los almacenamientos de gas.
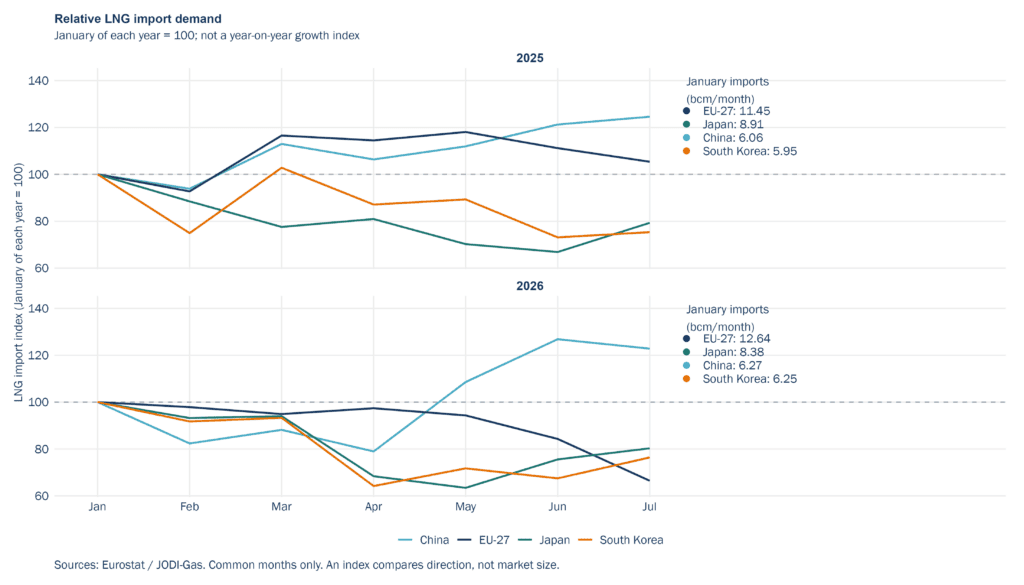
El gráfico compara las importaciones de GNL de cada mercado con su nivel de referencia de enero dentro de cada año; no representa el crecimiento interanual ni clasifica los mercados por volumen importado. En 2026, China muestra la recuperación más intensa respecto a esa referencia: las importaciones de julio fueron aproximadamente un 23 % superiores a las de enero, mientras que las de la UE se situaron alrededor de un 34 % por debajo. Japón y Corea del Sur también permanecieron por debajo de sus niveles de enero, aunque ambos mercados se recuperaron hacia julio. Esta comparación sitúa la exposición de Europa a sus proveedores en el contexto más amplio de la competencia con los compradores asiáticos.
Entre marzo y junio de 2026, el índice asiático de referencia del GNL, JKM, se situó de media 2,1 USD/MMBtu por encima del índice europeo de referencia del gas, TTF, lo que incentivó el desvío de cargamentos hacia Asia, según la AIE. Esta situación ilustra la exposición de Europa a los precios cuando una mayor demanda asiática coincide con una disponibilidad limitada de cargamentos: los precios más elevados en Asia pueden atraer los envíos flexibles y obligar a los compradores europeos a elevar sus ofertas para asegurarse el suministro. Un aumento simultáneo de la demanda invernal en ambas regiones podría intensificar esa competencia y ejercer presión alcista sobre los precios del gas en Europa.
Por tanto, el desafío del GNL europeo no se limita a la capacidad de las terminales. Los nueve primeros meses de 2026 muestran tendencias de importación divergentes, cambios en la dependencia de los proveedores y una competencia persistente por los cargamentos flexibles. De cara al próximo invierno, la cuestión fundamental es si el suministro disponible y las reservas almacenadas podrán satisfacer la demanda a un precio asequible, especialmente si las bajas temperaturas o nuevas interrupciones tensionan aún más el mercado.
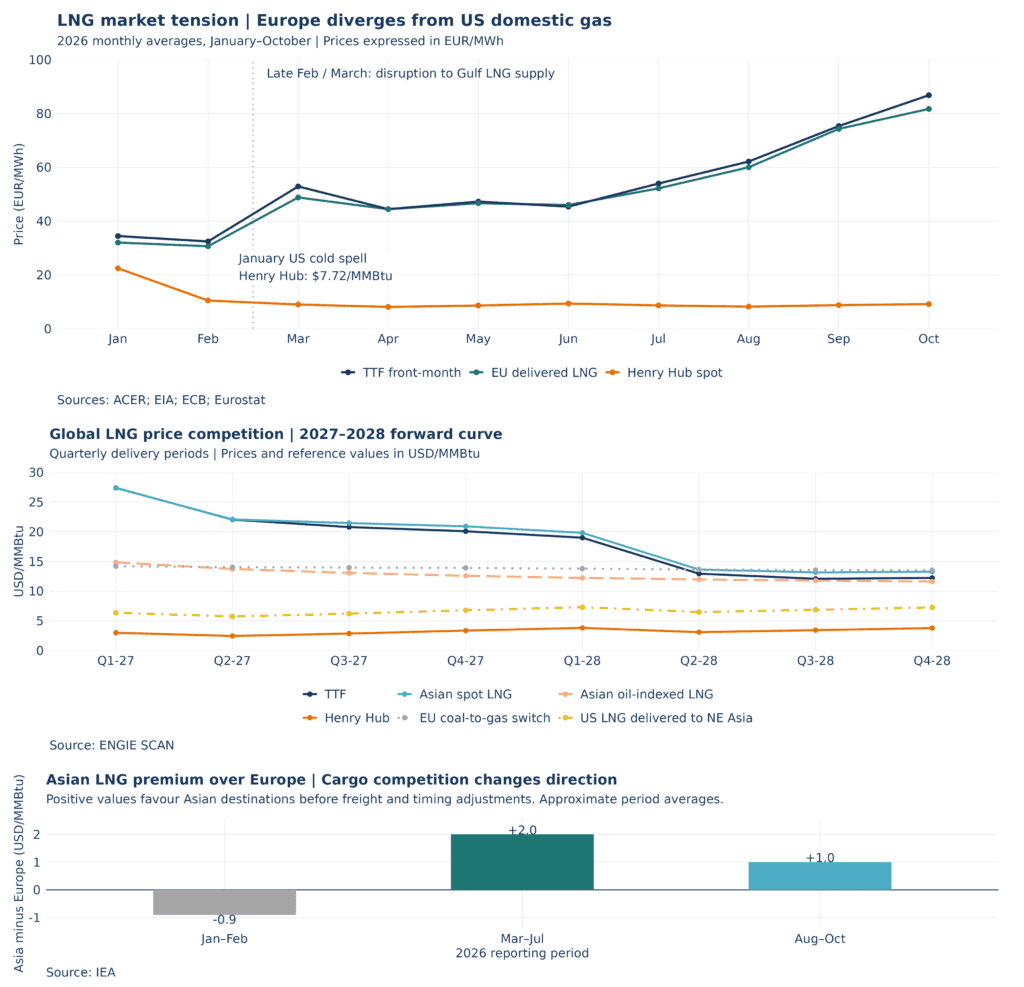
El primer gráfico muestra las diferencias entre los precios TTF del contrato del mes siguiente en 2026, el coste del gas en Estados Unidos (Henry Hub) y el precio de adquisición de GNL en los mercados internacionales.
Tras el repunte provocado por el frío de enero, Henry Hub se moderó, mientras que los precios europeos del GNL y del TTF aumentaron considerablemente. Esta divergencia explica por qué un gas estadounidense relativamente barato no se traduce automáticamente en un GNL económico para los compradores europeos: la capacidad de exportación, la licuefacción, el transporte marítimo y la competencia entre destinos también influyen en el precio del gas entregado.
Todo ello apunta a una reducción de la diferencia entre los precios en los mercados de destino y la referencia de costes del suministro estadounidense. No obstante, los precios a plazo reflejan las expectativas actuales del mercado, no resultados garantizados, y estas diferencias no deben interpretarse como márgenes de beneficio de los exportadores. La competencia con Asia sigue siendo especialmente relevante para Europa. La prima asiática pasó de aproximadamente –0,9 USD/MMBtu en enero y febrero a +2 USD/MMBtu entre marzo y julio, antes de reducirse a alrededor de +1 USD/MMBtu entre agosto y octubre. Una prima positiva puede atraer cargamentos flexibles hacia Asia y obligar a los compradores europeos a presentar ofertas más competitivas. Sin embargo, una prima menor no implica necesariamente que el gas sea más barato: también puede reflejar un aumento de las ofertas europeas.
La transición del GNL europeo afronta restricciones de suministro
Los esfuerzos europeos por diversificar el abastecimiento de gas siguen enfrentándose a una realidad compleja: el GNL ruso continúa siendo una fuente importante de suministro, mientras que la nueva capacidad catarí está sujeta a incertidumbres relacionadas con los plazos de construcción y las rutas de exportación.
Las importaciones de la UE procedentes del proyecto ruso Yamal LNG alcanzaron 12,18 millones de toneladas entre enero y septiembre de 2026. Durante ese periodo llegaron 167 cargamentos a puertos comunitarios. En septiembre, Francia recibió casi tres cuartas partes de los volúmenes de Yamal LNG destinados a la UE, reforzando su papel como puerta de entrada del suministro ruso. Sin embargo, las importaciones del tercer trimestre descendieron un 13,6 % interanual, lo que muestra que el incremento acumulado de nueve meses oculta una desaceleración más reciente. Para los compradores europeos, esta transición exigirá suficientes cargamentos alternativos, rutas de transporte fiables e infraestructuras de importación adecuadas.
La expansión de Catar ofrece un volumen adicional considerable de suministro, pero sus plazos siguen siendo inciertos. Según las previsiones comunicadas por QatarEnergy en septiembre, la primera producción de North Field East se espera en el primer semestre de 2027, frente al objetivo anterior de 2026. Las siguientes unidades de licuefacción continúan expuestas a retrasos en las entregas de equipos asociados a las interrupciones del tránsito por el estrecho de Ormuz. El país también está gestionando los daños en las instalaciones existentes de Ras Laffan. Los ataques afectaron aproximadamente al 17 % de la capacidad de GNL catarí y la reparación de dos trenes de licuefacción dañados podría prolongarse hasta tres años. La recuperación de la producción existente y la puesta en servicio de nuevas capacidades plantean, por tanto, retos de suministro distintos que podrían solaparse.
En este contexto, QatarEnergy está ampliando su cartera internacional de suministro. El 22 de octubre de 2026 anunció acuerdos para adquirir hasta 4 millones de toneladas anuales a Cheniere, con entregas previstas entre 2031 y 2054. Estos acuerdos refuerzan la diversificación a largo plazo, pero su calendario de entregas los sitúa más allá del periodo inmediato de recuperación del suministro. Para los compradores de energía, la cuestión fundamental es cuándo se dispondrá de volúmenes fiables y efectivamente entregables. Las estrategias de aprovisionamiento deberán tener en cuenta la coincidencia entre la retirada progresiva del gas ruso en Europa, la incertidumbre sobre los plazos de producción cataríes y la persistencia de los riesgos del transporte marítimo.
En cuanto a las perspectivas para los próximos años, la curva de precios a plazo del GNL mundial muestra actualmente cotizaciones más elevadas a comienzos de 2027 y precios más bajos del TTF y del GNL asiático para los periodos de entrega posteriores de 2027 y 2028, mientras que Henry Hub y la referencia del GNL estadounidense entregado se mantienen más firmes. El mercado parece anticipar la recuperación de parte del suministro catarí a partir del segundo trimestre de 2028, es decir, dentro de aproximadamente un año y medio y tras dos temporadas invernales. Por tanto, la pregunta sigue abierta: ¿podrá el mercado atravesar esos dos inviernos sin repuntes significativos de precios, especialmente si se retrasa el esperado retorno del GNL catarí?
Cheyenne Rueda Lagasse