A medida que se acerca el invierno y el aumento de demanda de calefacción, la seguridad del suministro vuelve en primer plano. Como se ha convertido en tradición desde HES, este artículo analizará el estado del mercado de la energía de cara al invierno 2026–2027.
- Las condiciones han cambiado desde octubre 2025
Nuestro análisis del pasado octubre (2025) destacó una preparación favorable para el invierno, respaldada por una flota nuclear francesa que operaba con alta producción, abundantes reservas hidroeléctricas e importaciones de GNL a precios competitivos (ver artículo publicado en octubre de 2025, Seguridad del suministro europeo antes del invierno).
Un año después, las interrupciones en Oriente Medio y los niveles de almacenamiento de gas por debajo de las normas históricas están alterando este equilibrio. No obstante, el 25 de septiembre, la Comisión Europea confirmó que el suministro de gas de la UE se mantenía estable. Las importaciones diversificadas, la ampliación de la capacidad de GNL y la menor demanda respaldan esta resiliencia, aunque la competencia por cargas escasas podría aumentar el coste de su mantenimiento. La cuestión clave es: qué tan bien puede Europa absorber varias presiones simultáneas y a qué precio.
En este artículo, examinamos cómo han evolucionado las dependencias energéticas de Europa desde la crisis energética de 2022, cómo se han adaptado las rutas de suministro y qué opciones quedan para gestionar las interrupciones antes del invierno 2026-2027. A continuación, analizamos el papel de los sistemas de gas, la capacidad de generación eléctrica y los recursos de flexibilidad para evaluar los márgenes disponibles ante los choques invernales y el coste de mantenimiento de la seguridad del suministro.
- Del gas ruso al mercado global de GNL: una dependencia transformada
En 2021, en un contexto de mercado ya tenso por la recuperación tras la Covid, Rusia representó aproximadamente el 40–47 % de las importaciones europeas de gas, principalmente a través de gasoductos, por delante de Noruega. El GNL estadounidense seguía desempeñando un papel secundario, lo que pone de manifiesto la fuerte dependencia de Europa del suministro ruso.
La crisis de 2022 en Ucrania aceleró la diversificación del suministro, especialmente hacia el GNL, que representó el 45 % de las importaciones europeas de gas en 2025, de las cuales el 58 % procedía de Estados Unidos. Este cambio redujo la dependencia de los oleoductos rusos, pero aumentó la exposición de Europa a los mercados globales de gas y a los riesgos del transporte marítimo.
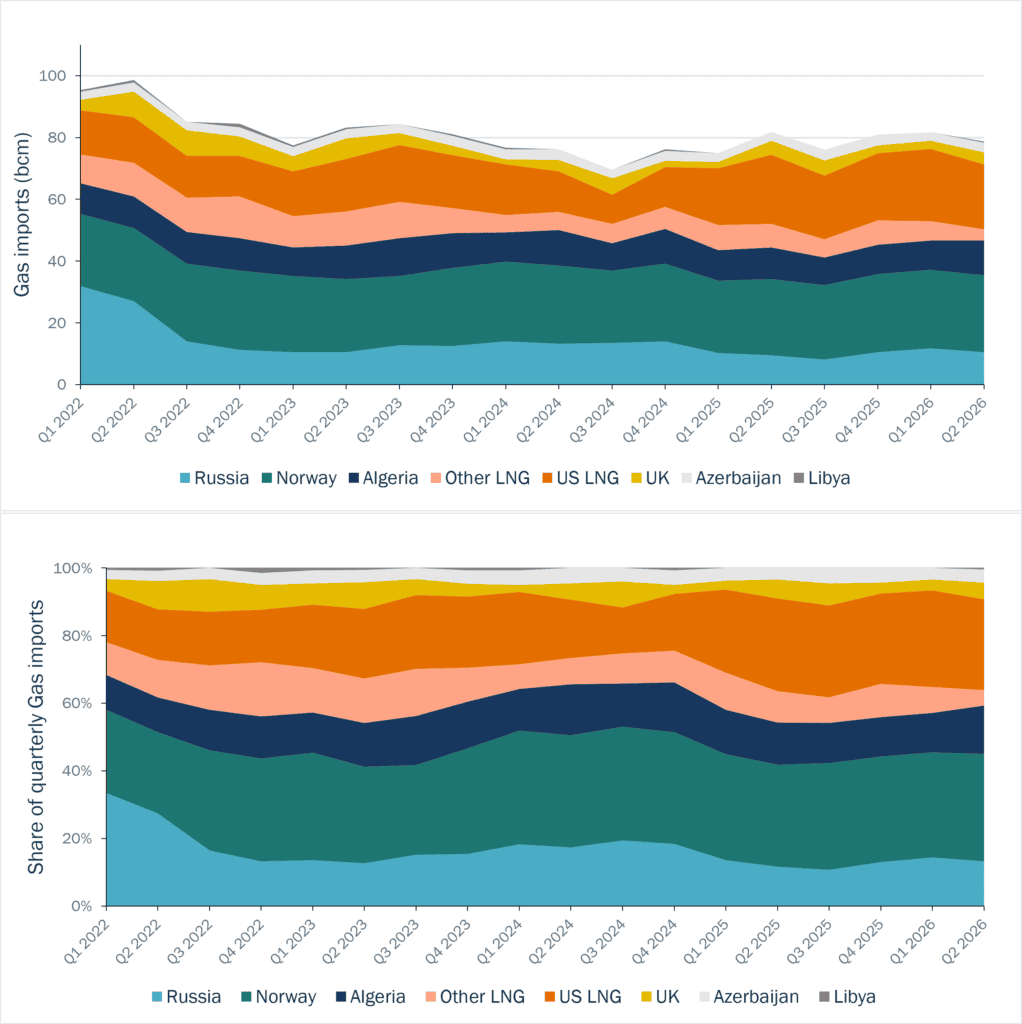
Importaciones europeas de gas (BCM y %) tras la crisis de 2022 – Fuente: Bruegel, basado en ENTSOG, GIE y Bloomberg
En los gráficos anteriores, las importaciones de gas ruso (aproximadamente 10,4 bcm en el segundo trimestre de 2026) incluyen GNL ruso y entregas a través de TurkStream, que cruzan Turquía y entran en la UE a través de Bulgaria. Estos flujos han continuado bajo la restricción gradual de la UE: los contratos de GNL a corto plazo están prohibidos desde el 25 de abril de 2026 y los contratos de gasoducto a corto plazo desde el 17 de junio de 2026, seguidos por contratos a largo plazo de GNL desde el 1 de enero de 2027 y contratos a largo plazo desde el 30 de septiembre de 2027 (con posible prórroga hasta el 1 de noviembre).
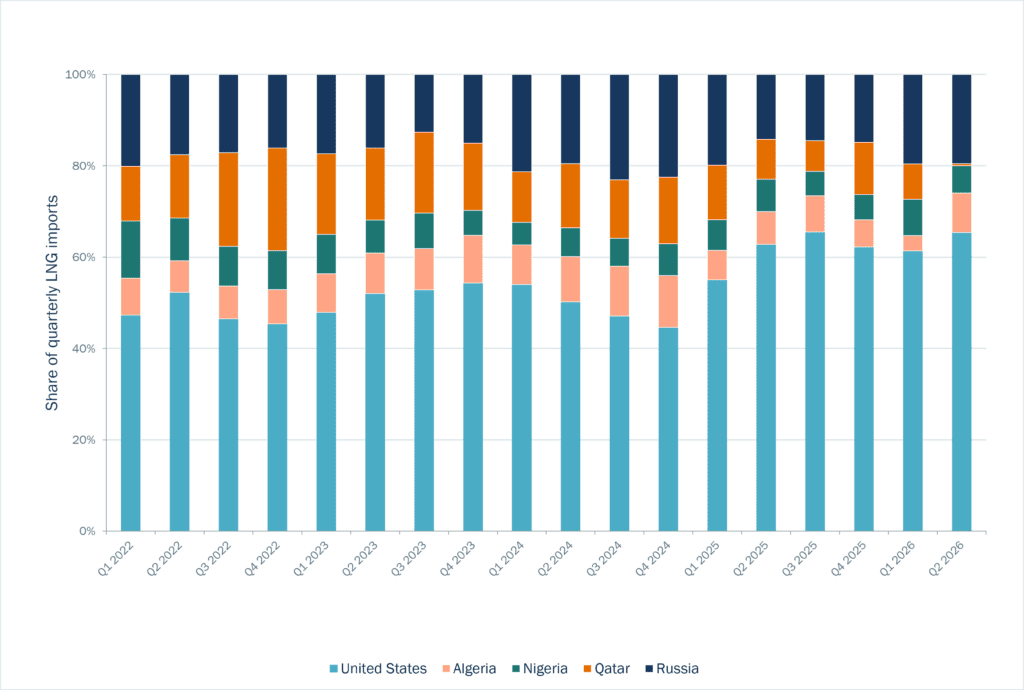
Importaciones europeas de GNL ( %) tras la crisis de 2022 – Fuente: Eurostat
El choque de 2026 en el Estrecho de Ormuz, por el que pasaba casi el 20 % del suministro global de GNL, ilustra esta vulnerabilidad. En el segundo trimestre de 2026, Estados Unidos suministró el 63,2 % del GNL europeo (un 5 % más que en 2025), aunque los volúmenes totales cayeron un 5,6 % en comparación con la media de 2025. Las importaciones de GNL de otros orígenes disminuyeron, especialmente de Catar, cuya cuota pasó del 10,1 % en el cuarto trimestre de 2025 al 0,3 % en el segundo trimestre de 2026.
Europa ha reducido el riesgo de concentración asociado al gas ruso de gasoductos, pero esto ha aumentado su exposición a las fluctuaciones en el mercado global de GNL.
- Rutas alternativas: diferentes soluciones para petróleo y gas
Más allá de la diversificación de suministradores, la seguridad energética europea también depende de las rutas de transporte. Como comentado en nuestro artículo de marzo sobre el Estrecho de Ormuz, concentrar los flujos energéticos a través de algunos puntos estratégicos de estrangulamiento deja expuestos a los mercados globales cuando los conflictos regionales interrumpen estas rutas.
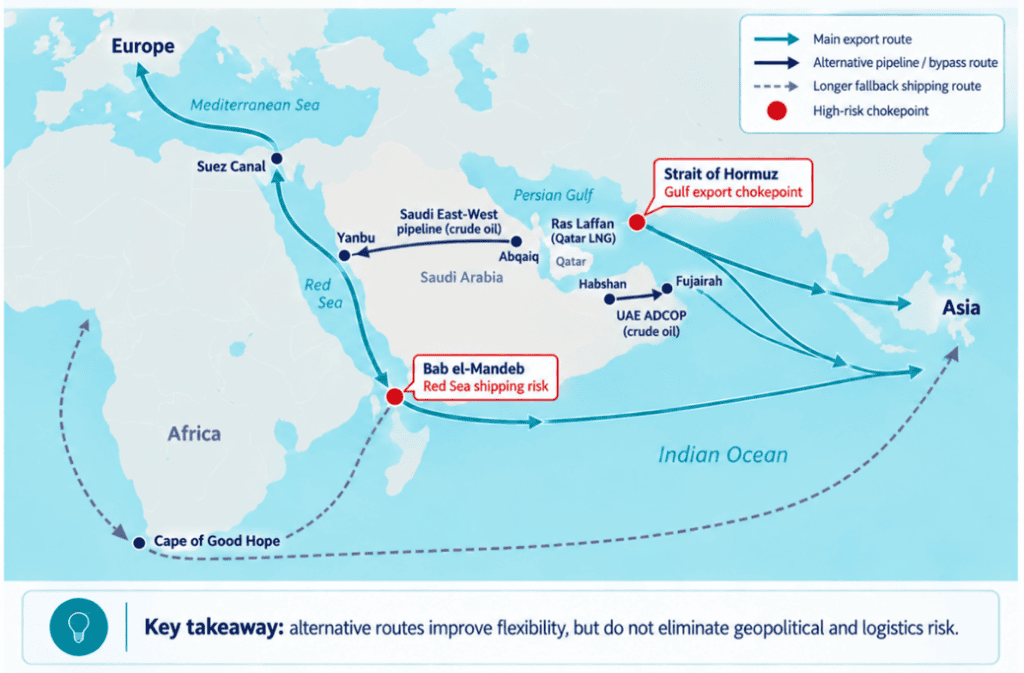 Flujos de petróleo en Oriente Medio: puntos clave y rutas alternativas – Fuente: diagrama HES basado en datos de la IEA y la EIA
El oleoducto Este-Oeste de Arabia Saudí (Yanbu) y el oleoducto ADCOP de los EAU (Fuyaira) permiten que algunas exportaciones de petróleo eviten Ormuz, pero no eliminan los riesgos logísticos. Su efectividad depende de la capacidad útil y de la seguridad de las rutas marítimas que avanzan, especialmente en el Mar Rojo y alrededor de Bab el-Mandeb y Suez. La reanudación de la carga en Yanbu a finales de septiembre, tras una interrupción, ilustra esta vulnerabilidad: evitar un punto estratégico puede desplazar el riesgo en lugar de eliminarlo.
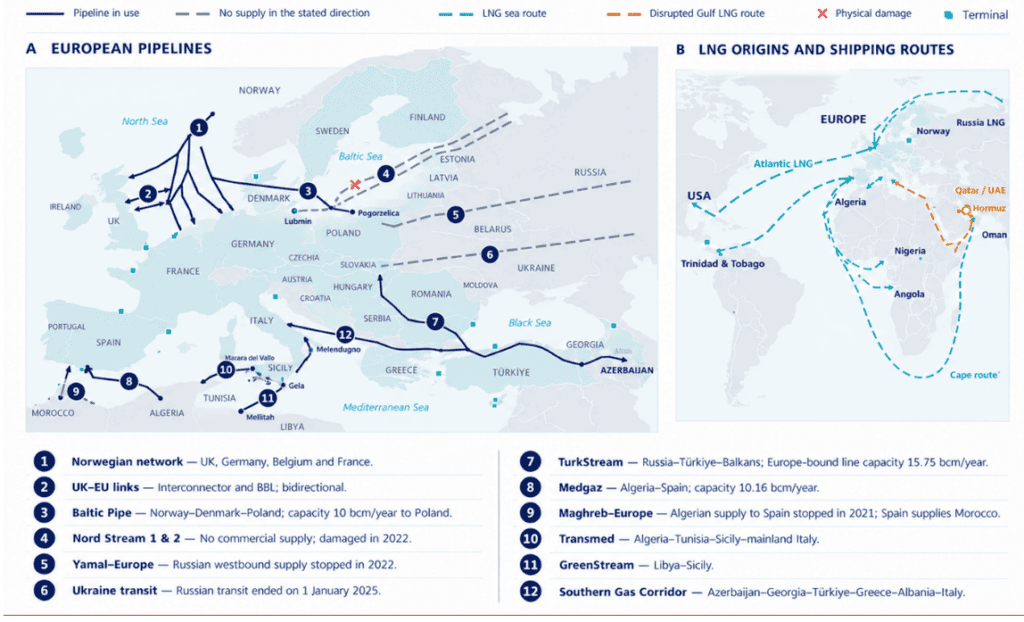
Rutas de importación de gas de Europa – Fuente: diagrama HES basado en datos ENTSOG, IEA y ACER
Europa cuenta ahora con una red diversificada de suministro de gas, combinando gasoductos noruegos, argelinos y azerbaiyanos, entregas residuales rusas a través de TurkStream y importaciones de GNL. Esta diversificación aumenta la flexibilidad del sistema, pero Europa sigue expuesta a tensiones internacionales, especialmente para el GNL catarí, cuyas exportaciones dependen completamente del tránsito a través de Ormuz.
- ¿Cómo ha absorbido el sistema energético un choque tan importante?
La alteración del sistema energético global este año ha sido considerable. Su escala podría haber sugerido una escasez generalizada de suministro. Esto no ha ocurrido, gracias a varios mecanismos de amortiguamiento.
En primer lugar, el suministro adicional desde fuera del Golfo se ha visto impulsado por la intensificación de proyectos en Norteamérica y África. Según la AIE, entre marzo y junio de 2026, la producción de GNL fuera del Golfo aumentó en torno a 27 bcm interanuales, compensando casi tres cuartos de los 35 bcm perdidos por Catar y los Emiratos Árabes Unidos. Por tanto, el déficit global se limitó a unos 8 bcm durante el periodo.
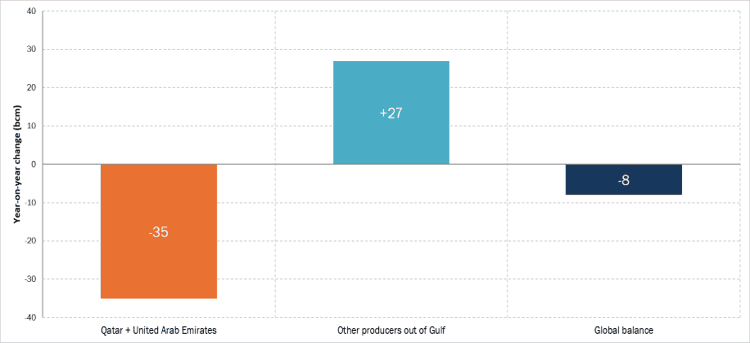
GNL global: pérdidas y oferta compensatoria (bcm) – Fuente: IEA
En segundo lugar, en Asia, la AIE señala cambios de combustible y reducciones en el consumo en respuesta a los altos precios. En China, las importaciones de GNL cayeron un 12 % interanual a medida que aumentaba la producción nacional.
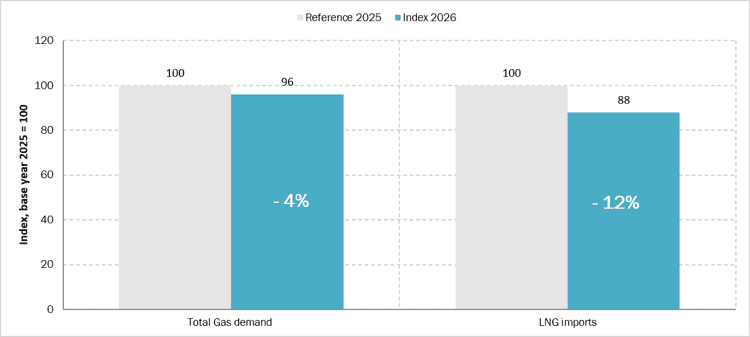
Demanda total de gas e importaciones de GNL de China – Fuente: AIE
Sin embargo, las perspectivas siguen siendo inciertas: en su análisis del 24 de septiembre, Kpler esperaba que la demanda china se recuperara en el cuarto trimestre, impulsada por las necesidades de calefacción y la menor oferta nacional y por oleoductos. En cambio, Argus espera que la demanda china de GNL spot se mantenga limitada este invierno, respaldada por la producción interna, el suministro ruso y temperaturas potencialmente más suaves. En Japón, una generación nuclear más fuerte y un aumento del uso del carbón también podrían reducir las importaciones de GNL en alrededor de un millón de toneladas.
- Para Europa, la evolución de la demanda asiática será un factor clave: una demanda más débil podría aliviar la competencia por cargas flexibles y ayudar a limitar los precios, mientras que una recuperación del consumo, especialmente en caso de frío simultáneo, aumentaría la presión sobre el mercado europeo.
Estos mecanismos han ganado tiempo, pero sus limitaciones se están volviendo críticas: Europa debe ser capaz de superar el invierno incluso si la demanda asiática se recupera y los almacenamientos continúan cayendo. Nuestro boletín de noviembre ofrecerá una visión detallada del mercado del GNL.
- Perspectivas invernales: asegurar la energía, satisfacer la demanda máxima y gestionar los costes
La seguridad del suministro se basa en tres requisitos complementarios: disponer de suficiente energía durante toda la temporada, movilizar capacidad suficiente en horas críticas y entregar esa energía a los consumidores. Por tanto, deben evaluarse conjuntamente los niveles de almacenamiento, la capacidad de generación y la flexibilidad.
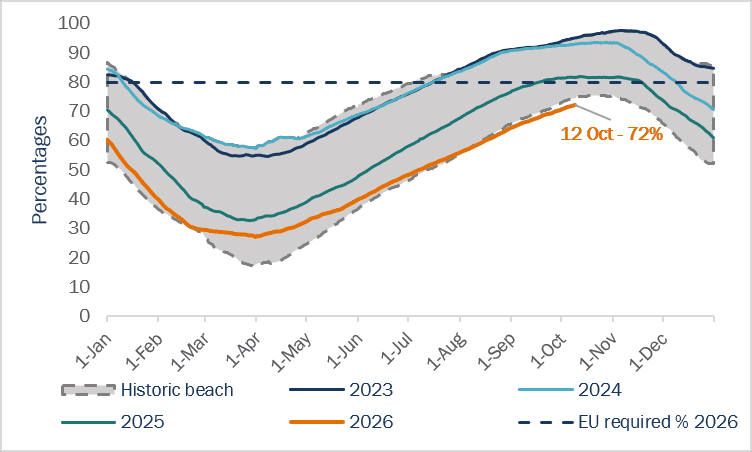
Niveles europeos de almacenamiento de gas (%) – Fuente: AGSIE
El 1 de octubre, las instalaciones de almacenamiento de gas de la UE tenían aproximadamente 811 TWh, equivalente al 72 % de la capacidad, en comparación con 940 TWh y el 83 % un año antes. Esta brecha reduce el colchón antes del invierno. ENTSOG publicó su perspectiva de suministro invernal el 8 de octubre. Según el informe, para satisfacer la demanda durante un invierno severo manteniendo el almacenamiento en un 20 % al final del invierno, Europa requeriría alrededor de 124 bcm adicionales de suministro de GNL, casi un 50 % más que los 83 mil millones importados el invierno pasado, que ya fue un récord. Bajo la demanda base invernal y los flujos de gasoductos rusos minimizados, los niveles de almacenamiento a finales de marzo alcanzarían el 29 % en el escenario «Óptimo de GNL», frente al 13 % en el de «Ajuste de GNL».
Además, el margen para compensar el suministro a través de gasoductos sigue siendo limitado: según Argus, se espera que las exportaciones noruegas al resto de Europa aumenten solo marginalmente este invierno, mientras que, al parecer, Argelia tiene poca capacidad disponible, salvo un ligero aumento en las entregas a España.
La disponibilidad nuclear francesa es un vínculo clave entre la seguridad de electricidad y gas este invierno. Argus informa de que hay 52,2 GW disponibles para el resto del periodo invernal, 2,9 GW por debajo del año anterior, con la interrupción concentrada en el cuarto trimestre. La entrega sigue siendo incierta: el invierno pasado, la indisponibilidad programada se revisó al alza en unos 5 GW. EDF mantiene su previsión anual de producción de 350–370 TWh tanto para 2026 como para 2027, pero esto no garantiza la disponibilidad durante los picos invernales. Los retrasos en el reinicio aumentarían la dependencia de otros recursos, incluidas las turbinas de gas de ciclo combinado (CCGT), aumentando la demanda de gas y potencialmente los precios.
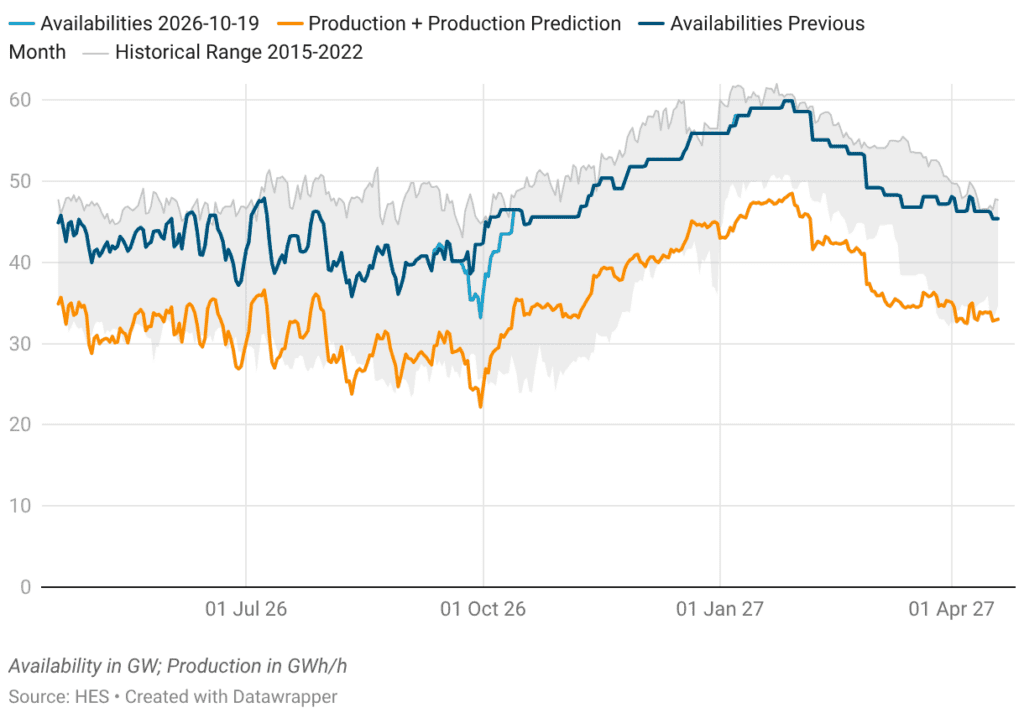
Disponibilidad y generación nuclear – Fuente: RTE; previsiones de generación – Fuente: HES
Las reservas hidroeléctricas europeas se sitúan en 116 TWh el 12 de octubre, por debajo de la norma estacional y de los niveles observados en 2024 y 2025. Esto reduce la flexibilidad del sistema eléctrico antes del invierno, especialmente cuando cubre los picos de demanda. Con la generación eólica ya baja, o en caso de frío severo, una mayor dependencia de las centrales térmicas y las importaciones podría intensificar la presión al alza sobre los precios de la electricidad.
Argus informa los embalses estacionales excepcionalmente bajos en Francia y Suiza, junto con la generación austriaca de aguas corrientes en su nivel más bajo en más de nueve años. Estas condiciones podrían aumentar la dependencia de los países vecinos de la generación térmica y las exportaciones alemanas este invierno.
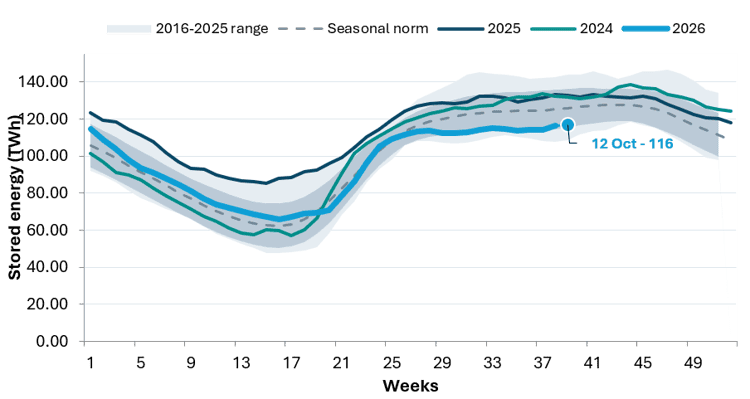
Reservas hidroeléctricas europeas: agregados de España, Italia, Francia, Suiza y los países nórdicos (Noruega, Suecia y Finlandia) – Fuente: ENTSO-E
El apoyo eléctrico transfronterizo también depende de los recursos disponibles y la capacidad de interconexión de los países vecinos. Esta seguridad también tiene un coste, como se ha comentado en nuestro boletín de septiembre (¿Cuánto cuesta garantizar la seguridad del suministro en Europa?). Los contratos de gas y electricidad en el cuarto trimestre de 2026 y primer trimestre de 2027 deben compararse en periodos de entrega equivalentes. Precios más altos pueden reflejar un combustible más caro o una mayor incertidumbre; no indican directamente la probabilidad de escasez.
Finalmente, el boletín del 8 de octubre de la NOAA confirma un fortalecimiento de El Niño para el otoño-invierno 2026–2027. Esta señal global aporta contexto adicional junto con las previsiones europeas. Sus efectos en el mercado global de GNL podrían ser mixtos. Un invierno más suave en Asia, especialmente en China, podría reducir la demanda de calefacción, aliviar la competencia por las cargas disponibles y aliviar la presión sobre los precios europeos. Por el contrario, las condiciones de sequía en América Latina podrían reducir la generación hidroeléctrica y aumentar las necesidades de importación de gas, mientras que las restricciones de navegación ya observadas en el Canal de Panamá podrían complicar ciertas rutas de suministro. El impacto global dependerá, por tanto, del equilibrio entre estos diferentes efectos.
A medida que se acerca el invierno 2026–2027, Europa aún tiene margen de adaptación, pero sigue siendo vulnerable a una acumulación de presiones tanto en la oferta como en la demanda. A largo plazo, el reto no es eliminar la interdependencia, sino reducir la exposición del sistema energético a riesgos externos, una transición gradual que cada nueva crisis pondrá a prueba. En nuestro próximo artículo, ofreceremos una visión general sobre el GNL y sus interrupciones tras el conflicto.
Félicité Male Segnou