L’Europe a renforcé ses capacités d’importation de GNL, mais parviendra-t-elle à obtenir les cargaisons nécessaires ? Les perturbations d’approvisionnements en provenance du Golfe et la concurrence des acheteurs asiatiques compliquent les perspectives pour 2026, tandis que des stocks moins élevés réduisent la marge de manœuvre face à de nouveaux chocs cet hiver. Chez les six principaux importateurs européens de GNL, les évolutions sont contrastées : les importations reculent en France, aux Pays-Bas, en Espagne et en Belgique, restent globalement stables en Italie et progressent en Allemagne. La répartition des fournisseurs évolue elle aussi, avec une dépendance accrue au GNL américain sur plusieurs marchés et une exposition persistante au GNL russe sur d’autres.
Cet article analyse l’évolution des volumes importés, leur provenance et les conséquences possibles de la concurrence pour les cargaisons disponibles sur les prix du gaz et la sécurité d’approvisionnement en Europe.
L’Europe abordait 2026 avec l’espoir que de nouvelles capacités d’exportation de GNL, notamment en Amérique du Nord, atténueraient les tensions sur l’offre. Mais les perturbations du trafic maritime dans le détroit d’Ormuz et les dommages subis par les infrastructures gazières au Moyen-Orient ont retardé cette détente. Dans l’hypothèse où les flux transitant par Ormuz resteraient largement perturbés jusqu’à la fin de l’année, l’AIE prévoit désormais un recul de 3 % de l’offre mondiale de GNL en 2026. La hausse de la production dans d’autres régions amortit les pertes, sans compenser entièrement les volumes manquants en provenance du Qatar et des Émirats arabes unis. Selon l’ACER, aucun volume significatif de GNL qatari n’a atteint l’UE durant l’été 2026, période au cours de laquelle les importations totales de GNL de l’Union ont diminué de 14 % sur un an.
Pour l’Europe, cette situation modifie à la fois la répartition des fournisseurs et la nature des risques d’approvisionnement. La baisse des livraisons qataries renforce le recours au GNL américain, alors que les acheteurs asiatiques se disputent les mêmes cargaisons flexibles. La diversification hors du gaz russe a amélioré l’accès à d’autres fournisseurs, mais une dépendance accrue au GNL échangé sur les marchés mondiaux expose davantage les acheteurs européens aux perturbations maritimes, aux arrêts d’installations et à la concurrence internationale sur les prix.
Ces tensions surviennent dans un contexte européen avec des stocks moins confortables. L’extension des terminaux méthaniers procure à l’UE de précieuses capacités d’importation, mais disposer de créneaux dans les terminaux ne garantit pas la disponibilité des cargaisons. L’enjeu central est donc de sécuriser des volumes de gaz suffisants, à un prix abordable, lorsque la demande augmente. Un hiver rigoureux, de nouvelles interruptions de l’offre ou une intensification des achats asiatiques pourraient encore tendre l’équilibre du marché et renchérir la reconstitution des stocks européens en 2027.
Comment les importations de GNL ont-elles évolué dans les six principaux pays importateurs européens ? D’où proviennent leurs approvisionnements et dans quelle mesure la demande mondiale intensifie-t-elle la concurrence pour les cargaisons ?
L’analyse qui suit examine les tendances des importations, leurs variations sur un an et l’origine des volumes, avant d’aborder les perspectives plus larges de la demande.
Évolution des importations de GNL dans les six principaux pays importateurs européens
En 2025, la France, les Pays-Bas, l’Espagne et l’Italie figuraient en tête des importateurs de GNL, suivis de près par la Belgique et l’Allemagne. Dans les six pays, les importations sont restées globalement stables après le mois de mai. Les obligations européennes de remplissage des stockages ont pu contribuer à cette tendance.
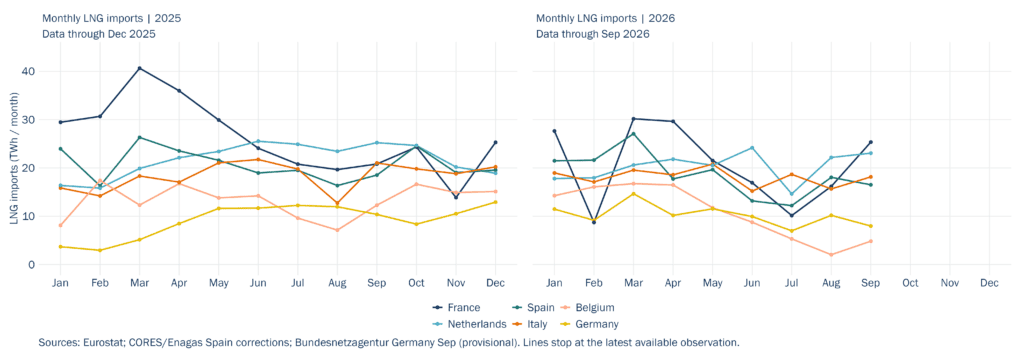
En France, la consommation de gaz des secteurs résidentiel, tertiaire et de la petite industrie a augmenté de 6,1 % sur un an au premier trimestre 2025. Des températures plus froides, des stocks bas et les exportations vers les marchés voisins ont soutenu les besoins en GNL. La disponibilité accrue des cargaisons américaines a permis de couvrir les flux entrants et contribué au pic de mars, malgré une meilleure disponibilité du parc nucléaire. En 2026, les importations sont passées d’environ 30 TWh en mars-avril à 10 TWh en juillet, avant de remonter aux alentours de 25 TWh en septembre. La douceur des températures et la progression de la production nucléaire et solaire ont contenu la demande : au deuxième trimestre, la production nucléaire a augmenté de 8,7 % sur un an tandis que la consommation primaire de gaz reculait de 0,5 %. Les perturbations dans le Golfe et la concurrence pour les cargaisons ont accentué les contraintes sur l’offre, plutôt qu’une pénurie généralisée de production nucléaire française.
Aux Pays-Bas, les cargaisons de GNL en 2025 ont été soutenues par le remplissage des stockages, la production d’électricité et les exportations vers l’Allemagne, malgré une consommation intérieure de gaz globalement inchangée. Les volumes acheminés vers les stockages ont augmenté de 21 %, tandis que la consommation des centrales électriques progressait de plus de 17 %. Ces tensions ont persisté au premier semestre 2026 : la demande totale de gaz a augmenté de 2 % sur un an et la consommation du secteur électrique de 12 %. Le taux de remplissage des stockages n’atteignait que 5 % fin mars et 26 % fin juin, contre respectivement 21 % et 49 % un an auparavant. Les besoins de reconstitution des stocks ont entretenu la demande de gaz importé, même si les injections effectives sont restées plus faibles ; les perturbations dans le Golfe et la concurrence pour les cargaisons ont accru les risques pesant sur les achats.
En Espagne, la demande de gaz, exportations comprises, a augmenté de 3,4 % sur un an au premier trimestre 2025, tandis que les exportations par gazoduc bondissaient de 42,3 %. La production d’électricité à partir de gaz a progressé de 41,2 % au premier semestre, les centrales à cycle combiné jouant un rôle accru après la panne électrique d’avril. Entre janvier et septembre 2026, la consommation de gaz du secteur électrique a encore augmenté de 19 % sur un an, dont 46,8 % en mars, dans un contexte de baisse de la production éolienne et nucléaire. Des tensions similaires sur la production électrique sont réapparues en août. Les importations de GNL ont culminé en mars, diminué durant l’été puis rebondi en août. Les arrivées par gazoduc ont également couvert une partie des besoins : la seule hausse de la demande de gaz ne suffit donc pas à expliquer les variations mensuelles des déchargements de GNL.
En Italie, la demande de gaz a augmenté de 6 % sur un an au premier semestre 2025, dont 11,9 % dans le secteur électrique, sous l’effet du recul de la production hydroélectrique et des importations d’électricité. La baisse des importations par gazoduc a contribué à une progression d’environ 32 % des importations de GNL, tandis que la mise en service de Ravenna en mai augmentait les capacités d’accueil. Au premier semestre 2026, la diminution des précipitations et la hausse de la demande d’électricité ont favorisé une progression de 4,1 % de la consommation de gaz pour la production thermoélectrique, partiellement compensée par la baisse de la demande résidentielle et tertiaire liée à la douceur du climat. Les importations de GNL se sont maintenues autour de 15 à 20 TWh par mois, grâce à la diversification des infrastructures et des approvisionnements malgré les perturbations au Moyen-Orient. Les terminaux consolidés de Snam ont enregistré 62 déchargements de cargaisons, contre 45 un an plus tôt.
En Belgique, pays de transit, a soutenu une forte activité GNL au premier semestre 2025 : les flux transfrontaliers de transit ont progressé de 20 %, à 160 TWh, avec des livraisons accrues vers l’Allemagne et les Pays-Bas, tandis que près de 80 navires ont déchargé à Zeebruges. En 2026, après des arrivées importantes en début d’année pour alimenter les exportations vers l’Allemagne, le nombre de cargaisons a diminué à partir de mai et l’activité est devenue exceptionnellement faible en juillet-août. La consommation intérieure de gaz est restée globalement stable au premier semestre, mais celle du secteur électrique a augmenté de 11,3 % sur un an, dans un contexte de maintenance nucléaire prolongée ; une faible production renouvelable et la vague de chaleur de fin juin ont accentué la demande. Le recul des arrivées reflète donc les besoins de transit régionaux, la disponibilité des cargaisons et les conditions de marché, et non la seule demande intérieure.
En Allemagne, les terminaux ont importé 106 TWh en 2025, parallèlement à une reprise de 2,2 % de la consommation de gaz. Wilhelmshaven 2 est entré en phase de mise en service fin mai, puis en exploitation commerciale fin août, renforçant l’accès direct au GNL en complément des approvisionnements par gazoduc via les pays voisins. En 2026, les importations ont culminé en mars, reculé jusqu’en juillet puis partiellement rebondi en août, pour atteindre 7,97 TWh en septembre selon les entrées quotidiennes dans les terminaux. Leur origine principalement américaine a limité l’exposition directe au Qatar, sans écarter la concurrence asiatique accrue pour les cargaisons du bassin atlantique.
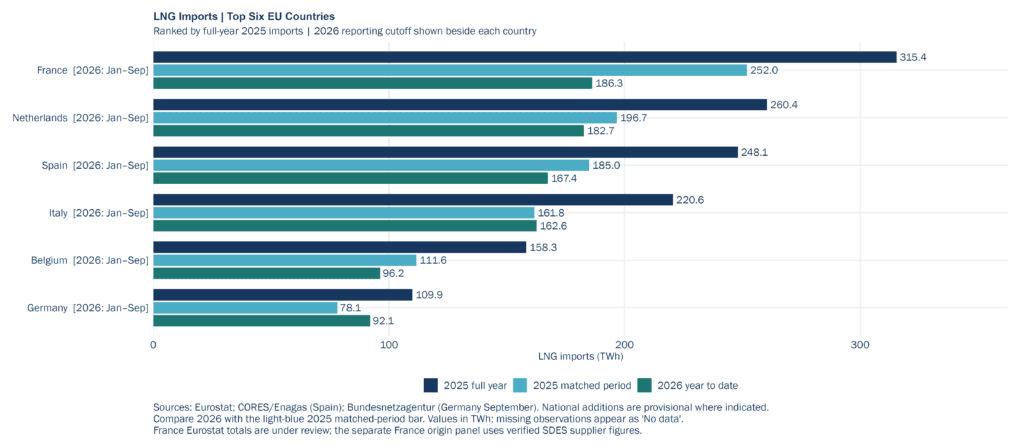
Ces fluctuations mensuelles révèlent des trajectoires nettement divergentes parmi les six principaux importateurs de GNL de l’UE. Sur la période janvier-septembre 2026, par rapport aux mêmes mois de 2025, la France enregistre le plus fort recul, avec une baisse d’environ 26 % à 186,3 TWh. Elle conserve néanmoins sa première place parmi ces six pays, de peu devant les Pays-Bas, dont les volumes diminuent d’environ 7 % à 182,7 TWh. Les importations espagnoles reculent d’environ 10 % à 167,4 TWh, tandis que la Belgique accuse une contraction plus marquée, proche de 14 %, à 96,2 TWh. L’Italie reste globalement stable à 162,6 TWh (+0,5 %). À l’inverse, l’Allemagne affiche une hausse d’environ 18 % à 92,1 TWh. Ensemble, les six pays ont importé près de 887 TWh au cours des neuf premiers mois de 2026, soit environ 9 % de moins qu’un an auparavant. La progression allemande et la résistance italienne ne compensent donc qu’en partie les baisses observées ailleurs. Ces chiffres portent sur les importations de GNL ; pour en mesurer les conséquences sur la demande de gaz, il faut aussi considérer les approvisionnements par gazoduc, les mouvements de stockage et les flux transfrontaliers.
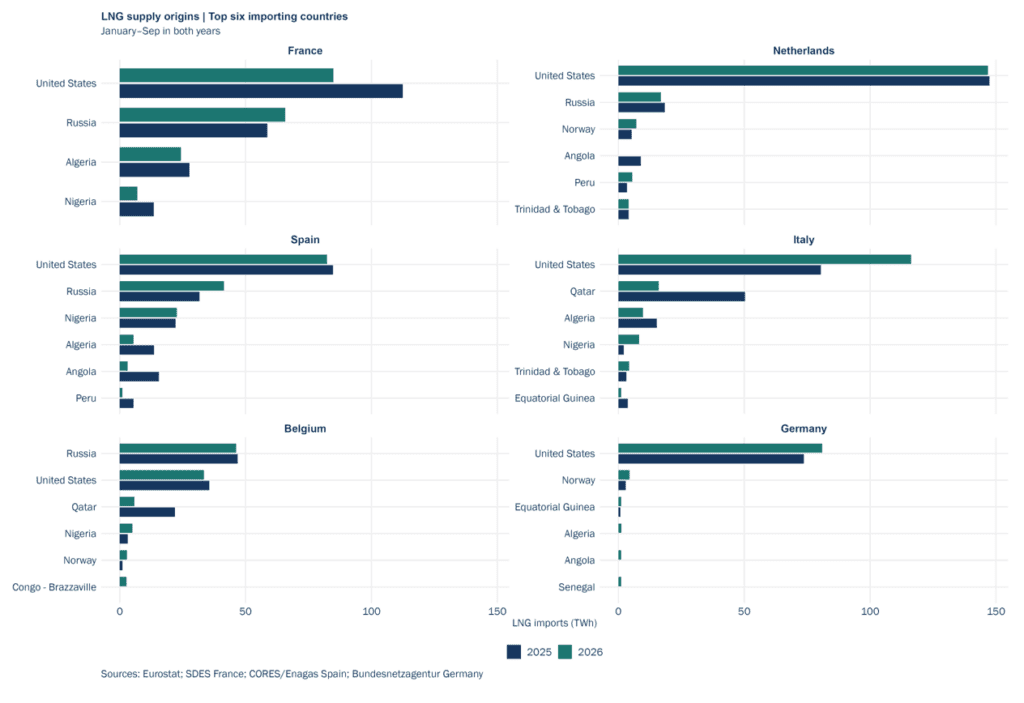
Au-delà des volumes totaux importés, la répartition par fournisseur met en évidence l’exposition inégale de l’Europe aux différents exportateurs de GNL. Les États-Unis dominent les approvisionnements des Pays-Bas et de l’Espagne et représentent l’essentiel des importations estimées de l’Allemagne. En Italie, la hausse des volumes américains parallèlement au recul des livraisons qataries témoigne d’un rééquilibrage vers le bassin atlantique entre janvier et septembre 2026. La Belgique présente un profil différent : la Russie demeure son premier fournisseur identifié, devant les États-Unis. L’Espagne continue également de recevoir des volumes importants de GNL russe, preuve que la diversification hors du gaz russe acheminé par gazoduc ne supprime pas nécessairement l’exposition au GNL russe. Ces tendances soulignent la différence entre multiplier les fournisseurs et réduire la concentration des achats. L’accès aux cargaisons américaines apporte de la flexibilité, mais la dépendance envers un exportateur dominant expose les importateurs aux perturbations de sa production, de ses terminaux d’exportation et de ses routes maritimes.
Parallèlement, l’UE poursuit la sortie progressive des importations de gaz russe, marquant une rupture fondamentale avec sa dépendance historique. Après les restrictions déjà instaurées en 2026, les importations de GNL russe encore autorisées au titre de contrats de long terme seront interdites à compter du 1er janvier 2027. L’interdiction correspondante visant les importations restantes par gazoduc s’appliquera à partir du 30 septembre 2027, avec un report possible au 1er novembre 2027 sur autorisation de la Commission pour les États membres risquant de ne pas atteindre leurs objectifs de remplissage des stockages.
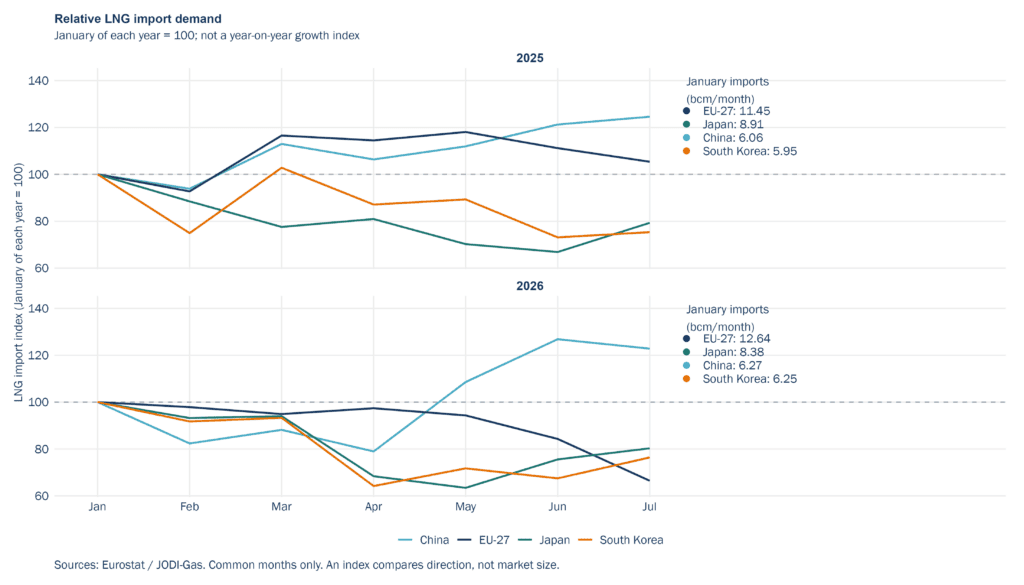
Le graphique compare les importations de GNL de chaque marché à leur niveau de janvier de la même année ; il ne représente ni la croissance annuelle ni un classement selon les volumes importés. En 2026, la Chine affiche le rebond le plus marqué par rapport à cette base : en juillet, ses importations dépassaient d’environ 23 % leur niveau de janvier, tandis que celles de l’UE lui étaient inférieures d’environ 34 %. Le Japon et la Corée du Sud restaient eux aussi sous leur niveau de janvier, malgré un redressement vers juillet. Cette comparaison replace l’exposition européenne aux fournisseurs dans le contexte plus large de la concurrence des acheteurs asiatiques.
Entre mars et juin 2026, l’indice asiatique de référence du GNL, le JKM, s’est établi en moyenne 2,1 USD/MMBtu au-dessus du TTF, l’indice de référence européen du gaz, favorisant le détournement de cargaisons vers l’Asie, selon l’AIE. Cela illustre l’exposition des prix européens lorsque les achats asiatiques s’intensifient alors que les cargaisons disponibles sont limitées : des prix plus élevés en Asie peuvent attirer les cargaisons flexibles et contraindre les acheteurs européens à relever leurs offres pour sécuriser leurs approvisionnements. Une hausse simultanée de la demande hivernale dans les deux régions pourrait accentuer cette concurrence et exercer une pression haussière sur les prix du gaz en Europe.
L’enjeu européen du GNL ne se résume donc pas à la capacité des terminaux. Les neuf premiers mois de 2026 mettent en évidence des évolutions divergentes des importations, une recomposition des dépendances aux fournisseurs et une concurrence persistante pour les cargaisons flexibles. Pour l’hiver à venir, la question centrale est de savoir si l’offre disponible et les stocks permettront de répondre à la demande à un prix abordable, notamment si le froid ou de nouvelles perturbations viennent tendre davantage le marché.
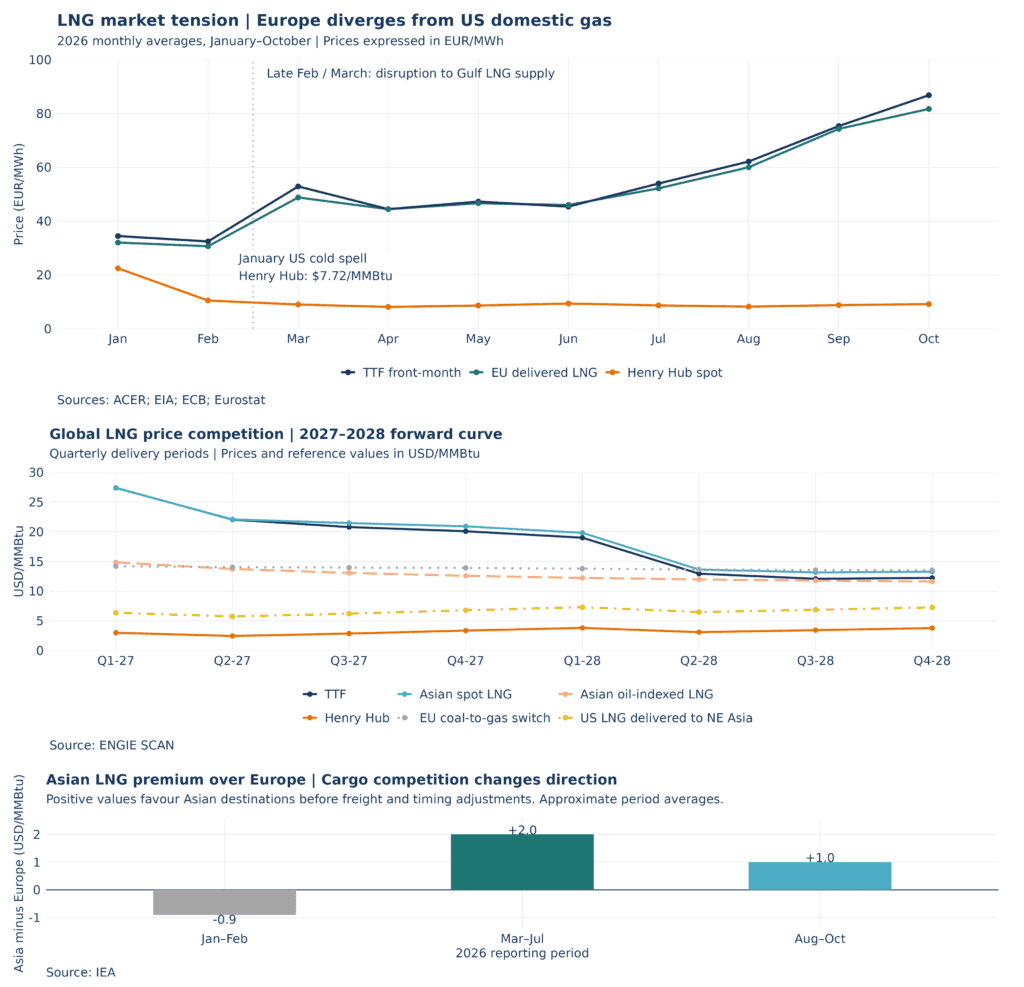
Le premier graphique illustre les écarts entre les prix TTF à échéance un mois en 2026, le prix du gaz aux États-Unis (Henry Hub) et le coût d’approvisionnement en GNL sur le marché international.
Après le pic provoqué par le froid de janvier, le Henry Hub s’est détendu, tandis que les prix européens du GNL et du TTF ont fortement augmenté. Cette divergence montre pourquoi un gaz relativement peu cher aux États-Unis ne se traduit pas automatiquement par un GNL bon marché pour les acheteurs européens : les capacités d’exportation, la liquéfaction, le transport maritime et la concurrence entre destinations influencent également le prix livré.
Cela laisse entrevoir un resserrement de l’écart entre les prix sur les marchés de destination et le coût de référence de l’approvisionnement américain. Les prix à terme ne constituent toutefois que des indications de marché à un instant donné, et non des résultats garantis ; ces écarts ne doivent pas être assimilés aux marges bénéficiaires des exportateurs. La concurrence avec l’Asie reste particulièrement déterminante pour l’Europe. La prime asiatique est passée d’environ –0,9 USD/MMBtu en janvier-février à +2 USD/MMBtu entre mars et juillet, avant de revenir autour de +1 USD/MMBtu en août-octobre. Une prime positive peut attirer les cargaisons flexibles vers l’Asie, obligeant les acheteurs européens à proposer des prix plus compétitifs. À l’inverse, une prime plus faible ne signifie pas nécessairement que le gaz est moins cher : elle peut aussi traduire une hausse des offres européennes.
La transition européenne du GNL se heurte à des contraintes d’approvisionnement
Les efforts de l’Europe pour diversifier ses approvisionnements gaziers se heurtent toujours à une réalité complexe : le GNL russe demeure une source importante de livraisons, tandis que les nouvelles capacités qataries restent soumises à des incertitudes concernant le calendrier des travaux et les routes d’exportation.
Entre janvier et septembre 2026, les importations de l’UE en provenance du projet russe Yamal LNG ont atteint 12,18 millions de tonnes. Sur cette période, 167 cargaisons ont été déchargées dans des ports européens. En septembre, la France a reçu près des trois quarts des volumes de Yamal LNG destinés à l’UE, confortant son rôle de point d’entrée du gaz russe. Les importations du troisième trimestre ont toutefois reculé de 13,6 % sur un an, ce qui montre que la hausse sur neuf mois masque un ralentissement plus récent. Pour les acheteurs européens, la transition nécessitera des cargaisons alternatives suffisantes, des routes de transport fiables et des infrastructures d’importation adaptées.
L’expansion qatarie promet des volumes supplémentaires considérables, mais son calendrier demeure incertain. Selon les indications communiquées par QatarEnergy en septembre, la première production de North Field East est désormais prévue au premier semestre 2027, contre un objectif initial fixé à 2026. Les trains de liquéfaction restent exposés à des difficultés de livraison des équipements liées aux perturbations dans le détroit d’Ormuz. Le pays doit également gérer les dommages subis par ses installations existantes à Ras Laffan. Les attaques ont touché environ 17 % de la capacité de production de GNL du Qatar, et la réparation de deux trains endommagés pourrait prendre jusqu’à trois ans. Le rétablissement de la production existante et la mise en service de nouvelles capacités constituent donc deux défis distincts, susceptibles de se superposer.
Dans ce contexte, QatarEnergy développe son portefeuille international d’approvisionnement. Le 22 octobre 2026, le groupe a annoncé des accords portant sur l’achat de jusqu’à 4 millions de tonnes par an auprès de Cheniere, pour des livraisons prévues entre 2031 et 2054. Ces accords renforcent la diversification à long terme, mais leur échéancier les situe au-delà de la période immédiate de rétablissement de l’offre. Pour les acheteurs d’énergie, la question centrale est celle du calendrier de disponibilité d’une offre fiable et effectivement livrable. Les stratégies d’achat devront tenir compte du chevauchement entre la sortie européenne du gaz russe, l’incertitude sur les calendriers de production qatariens et la persistance des risques maritimes.
Pour les achats d’énergie, la conséquence est claire : il faut évaluer l’exposition aux prix à partir de l’indice réellement prévu au contrat et du coût complet de livraison. Les acheteurs européens doivent également suivre le TTF, les prix asiatiques du GNL et les arbitrages économiques liés au transport des cargaisons entre régions. À ce jour, la courbe à terme des prix mondiaux du GNL indique des prix plus élevés début 2027, puis des prix TTF et asiatiques plus bas pour les échéances de fin 2027 et de 2028, tandis que le Henry Hub et le GNL américain livré restent plus fermes. Les marchés semblent anticiper un retour partiel du GNL qatari à partir du deuxième trimestre 2028, dans environ un an et demi, après deux hivers. Une question demeure donc : le marché pourra-t-il traverser ces deux hivers sans flambée significative des prix, notamment si le retour attendu du GNL qatari prend du retard ?
Cheyenne Rueda Lagasse