À l’approche de la saison hivernale, la perspective d’une hausse de la demande de chauffage remet la sécurité d’approvisionnement au premier plan. Dans le prolongement de l’analyse annuelle de HES, nous examinons les forces et les vulnérabilités du système énergétique européen à l’approche de l’hiver 2026–2027.
- Les conditions ont changé depuis octobre 2025
Notre analyse d’octobre dernier (2025) mettait en évidence une préparation favorable à l’hiver, soutenue par un parc nucléaire français fonctionnant à un niveau élevé, d’importantes réserves hydrauliques et des importations de gaz naturel liquéfié (GNL) à des prix compétitifs (voir notre article de newsletter, Sécurité d’approvisionnement énergétique en Europe à l’approche de l’hiver). Un an plus tard, les perturbations au Moyen-Orient et des niveaux de stockage de gaz inférieurs aux normes historiques modifient cet équilibre. Néanmoins, le 25 septembre, la Commission européenne a confirmé que les approvisionnements en gaz de l’UE restaient stables. La diversification des importations, l’augmentation des capacités GNL et la baisse de la demande soutiennent cette résilience, même si la concurrence pour des cargaisons rares pourrait en accroître le coût. La question clé est donc de savoir dans quelle mesure l’Europe peut absorber plusieurs tensions simultanées, et à quel coût.
Dans cet article, nous examinons comment les dépendances énergétiques de l’Europe ont évolué depuis la crise énergétique de 2022, comment les routes d’approvisionnement se sont adaptées et quelles options subsistent pour gérer les perturbations à l’approche de l’hiver 2026-2027. Nous analysons ensuite le rôle des systèmes gaziers, des capacités de production électrique et des ressources de flexibilité afin d’évaluer les marges disponibles face aux chocs hivernaux et le coût du maintien de la sécurité d’approvisionnement.
- Du gaz russe au marché mondial du GNL : une dépendance transformée
En 2021, dans un contexte de marché déjà tendu par la reprise post-Covid, la Russie représentait environ 40–47 % des importations européennes de gaz, principalement par gazoducs, devant la Norvège. Le GNL américain jouait encore un rôle secondaire, illustrant la forte dépendance de l’Europe aux approvisionnements russes.
La crise de 2022 en Ukraine a accéléré la diversification des approvisionnements, notamment vers le GNL, qui représentait 45 % des importations européennes de gaz en 2025, dont 58 % provenaient des États-Unis. Ce basculement a réduit la dépendance aux gazoducs russes, mais a accru l’exposition de l’Europe aux marchés mondiaux du gaz et aux risques liés au transport maritime.
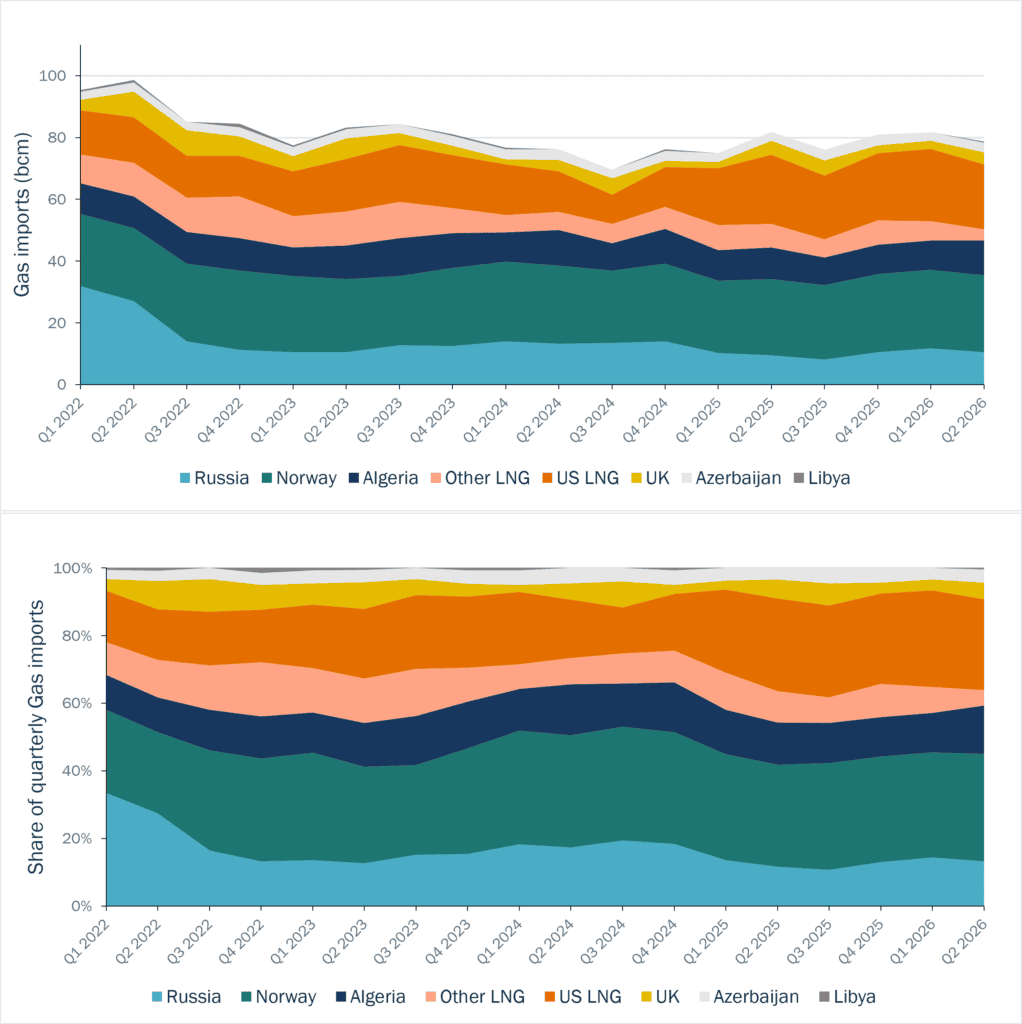
Importations européennes de gaz (bcm et %) après la crise de 2022 – Source : Bruegel, à partir de données ENTSOG, GIE et Bloomberg
Dans les graphiques ci-dessus, les importations de gaz russe (environ 10.4 bcm au T2 2026) incluent le GNL russe et les livraisons via TurkStream, qui traversent la Turquie et entrent dans l’UE par la Bulgarie. Ces flux se sont poursuivis dans le cadre du retrait progressif de l’UE : les contrats GNL à court terme ont été interdits à partir du 25 avril 2026 et les contrats de gazoduc à court terme à partir du 17 juin 2026, suivis des contrats GNL à long terme à partir du 1er janvier 2027 et des contrats de gazoduc à long terme à partir du 30 septembre 2027 (avec une possible prolongation au 1er novembre).
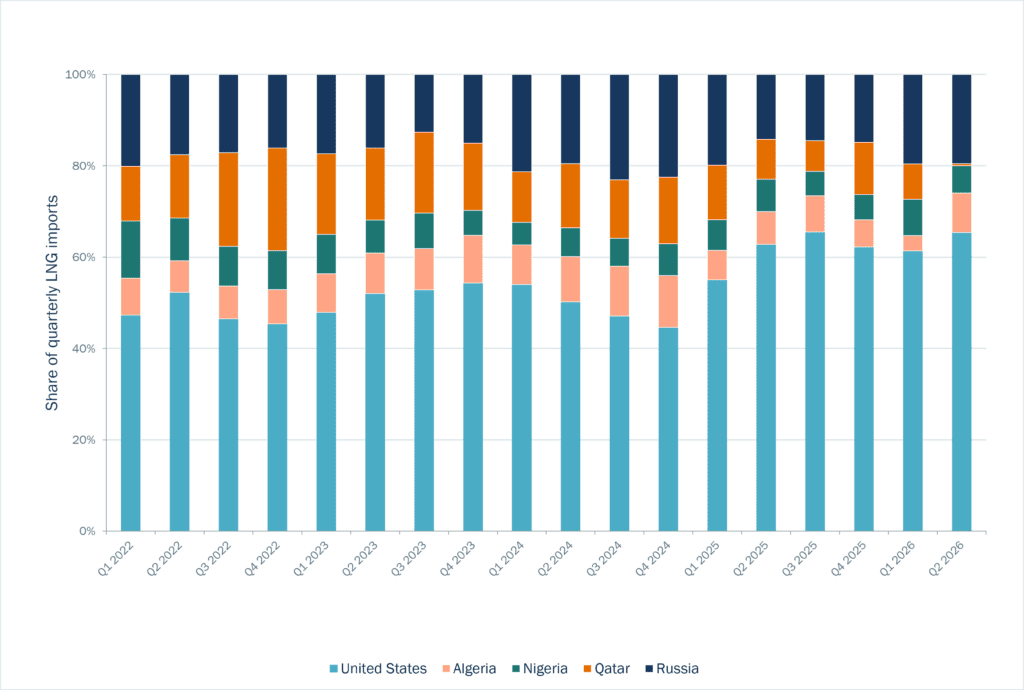
Importations européennes de GNL (%) après la crise de 2022 – Source : Eurostat
Le choc de 2026 dans le détroit d’Ormuz, par lequel transitait auparavant près de 20 % de l’approvisionnement mondial en GNL, illustre cette vulnérabilité : au T2 2026, les États-Unis ont fourni 63.2 % du GNL européen (5 % de plus qu’en 2025), alors même que les volumes totaux ont reculé de 5.6 % par rapport à la moyenne de 2025. Les importations de GNL en provenance d’autres origines ont diminué, notamment celles du Qatar, dont la part est passée de 10.1 % au T4 2025 à 0.3 % au T2 2026.
L’Europe a réduit le risque de concentration lié au gaz russe acheminé par gazoduc, mais cela a accru son exposition aux fluctuations du marché mondial du GNL.
- Routes alternatives : des solutions différentes pour le pétrole et le gaz
Au-delà de la diversification des fournisseurs, la sécurité énergétique européenne dépend également des routes de transport. Comme évoqué dans notre article de mars sur le détroit d’Ormuz, la concentration des flux énergétiques sur quelques points de passage stratégiques expose les marchés mondiaux lorsque des conflits régionaux perturbent ces routes.
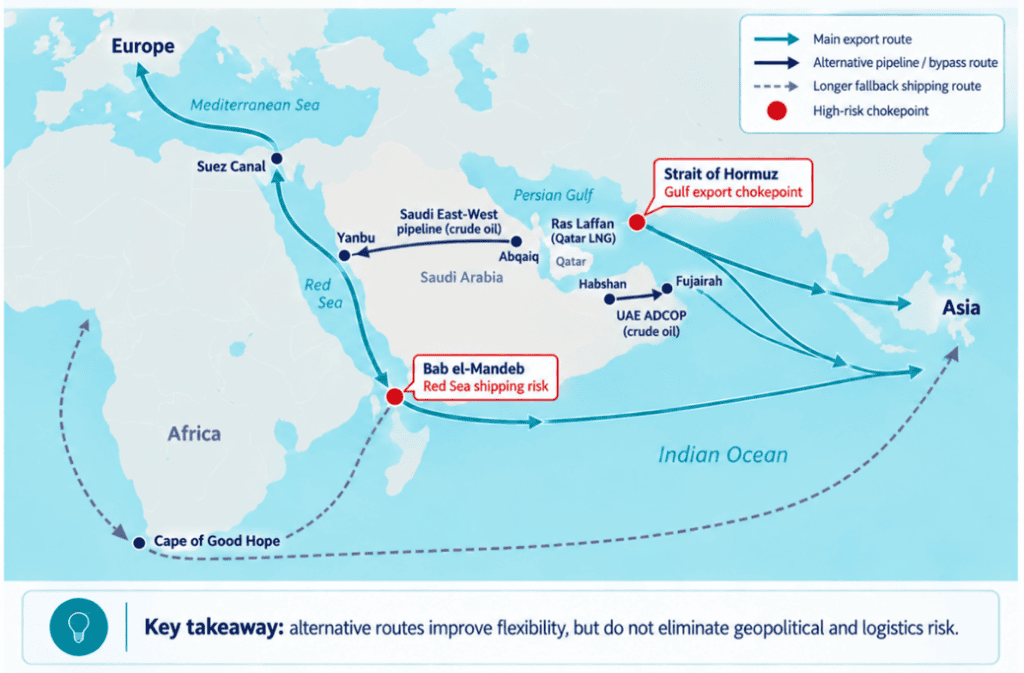
Flux pétroliers au Moyen-Orient : principaux points de passage et routes alternatives – Source : schéma HES basé sur des données de l’IEA et de l’EIA
L’oléoduc Est-Ouest de l’Arabie saoudite (Yanbu) et l’oléoduc ADCOP des Émirats arabes unis (Fujairah) permettent à une partie des exportations de pétrole de contourner Ormuz, sans éliminer les risques logistiques. Leur efficacité dépend de la capacité réellement utilisable et de la sécurité des routes maritimes en aval, notamment en mer Rouge et autour de Bab el-Mandeb et de Suez. La reprise des chargements à Yanbu fin septembre, après une interruption, illustre cette vulnérabilité : contourner un point de passage stratégique peut déplacer le risque plutôt que l’éliminer.
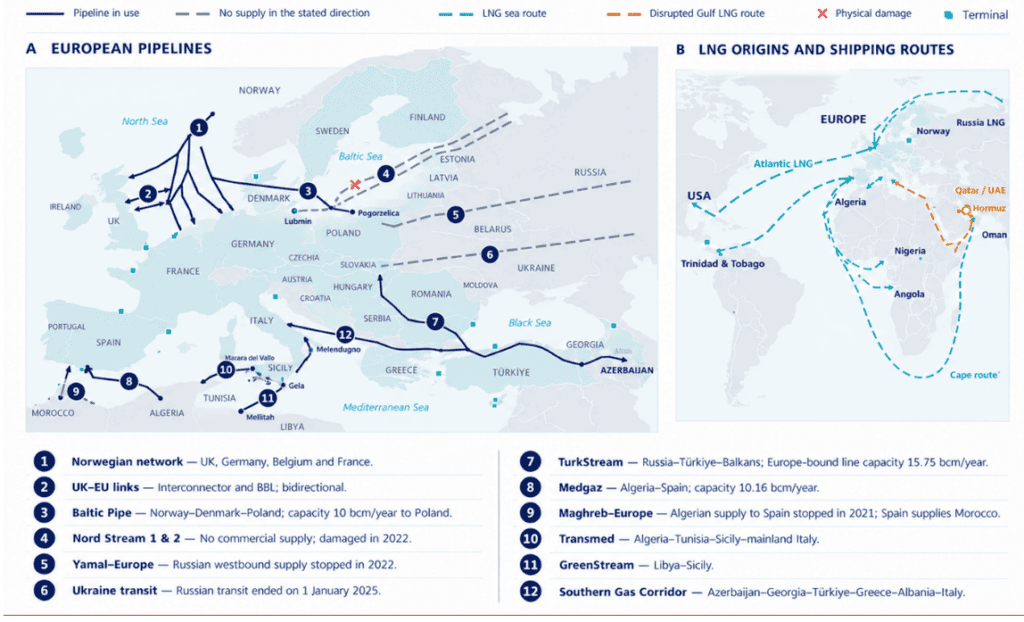
Routes d’importation de gaz en Europe – Source : schéma HES basé sur des données ENTSOG, IEA et ACER
L’Europe dispose désormais d’un réseau d’approvisionnement en gaz diversifié, combinant les gazoducs norvégiens, algériens et azerbaïdjanais, les livraisons russes résiduelles via TurkStream et les importations de GNL. Cette diversification accroît la flexibilité du système, mais l’Europe reste exposée aux tensions internationales, notamment pour le GNL qatari, dont les exportations dépendent entièrement du transit par Ormuz.
- Comment le système énergétique a-t-il absorbé un choc d’une telle ampleur ?
La perturbation du système énergétique mondial cette année a été importante. Son ampleur aurait pu laisser présager des pénuries généralisées. Cela ne s’est pas produit, grâce à plusieurs mécanismes d’amortissement.
Premièrement, l’offre supplémentaire hors Golfe a été renforcée par la montée en puissance de projets en Amérique du Nord et en Afrique. Selon l’AIE, entre mars et juin 2026, la production de GNL hors Golfe a augmenté d’environ 27 bcm sur un an, compensant près des trois quarts des 35 bcm perdus en provenance du Qatar et des Émirats arabes unis. Le déficit mondial a ainsi été limité à environ 8 bcm sur la période.
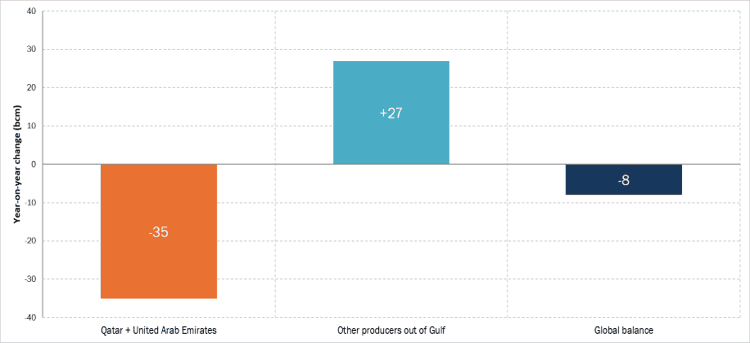
GNL mondial : pertes et approvisionnements compensatoires (bcm) – Source : IEA
Deuxièmement, en Asie, l’AIE relève des substitutions entre combustibles et des réductions de consommation en réaction aux prix élevés. En Chine, les importations de GNL ont diminué de 12 % sur un an tandis que la production domestique augmentait.
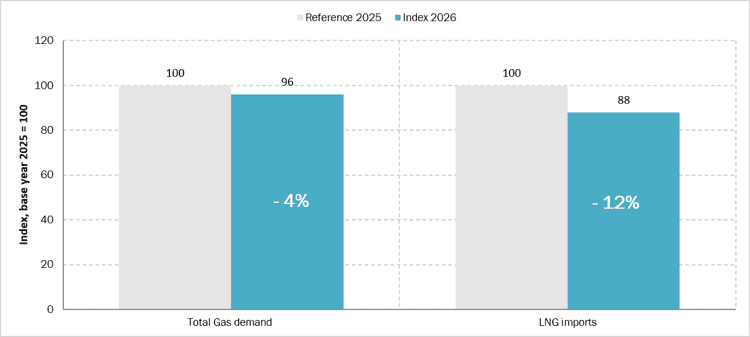
Demande totale de gaz et importations de GNL de la Chine – Source : IEA
Les perspectives restent toutefois incertaines : dans son analyse du 24 septembre, Kpler anticipait un rebond de la demande chinoise au quatrième trimestre, porté par les besoins de chauffage et une offre domestique et par gazoduc moins favorable. À l’inverse, Argus estime que la demande chinoise de GNL spot pourrait rester limitée cet hiver, grâce à la production nationale, aux approvisionnements russes et à des températures potentiellement plus douces. Au Japon, le renforcement du nucléaire et le recours accru au charbon pourraient également réduire les importations de GNL d’environ un million de tonnes.
Pour l’Europe, l’évolution de la demande asiatique sera un facteur déterminant : une demande plus faible pourrait réduire la concurrence pour les cargaisons flexibles et contribuer à limiter les prix, tandis qu’un rebond de la consommation (notamment en cas de froid simultané) accentuerait la pression sur le marché européen.
Ces mécanismes ont permis de gagner du temps, mais leurs limites deviennent critiques : l’Europe doit pouvoir traverser l’hiver même si la demande asiatique rebondit et que les stocks continuent de baisser. Notre newsletter de novembre proposera une analyse détaillée du marché du GNL.
- Perspectives hivernales : sécuriser l’énergie, couvrir les pointes de demande et maîtriser les coûts
La sécurité d’approvisionnement repose sur trois exigences complémentaires : disposer de suffisamment d’énergie sur l’ensemble de la saison, mobiliser une capacité suffisante aux heures critiques et acheminer cette énergie jusqu’aux consommateurs. Les niveaux de stockage, les capacités de production et les flexibilités doivent donc être évalués conjointement.
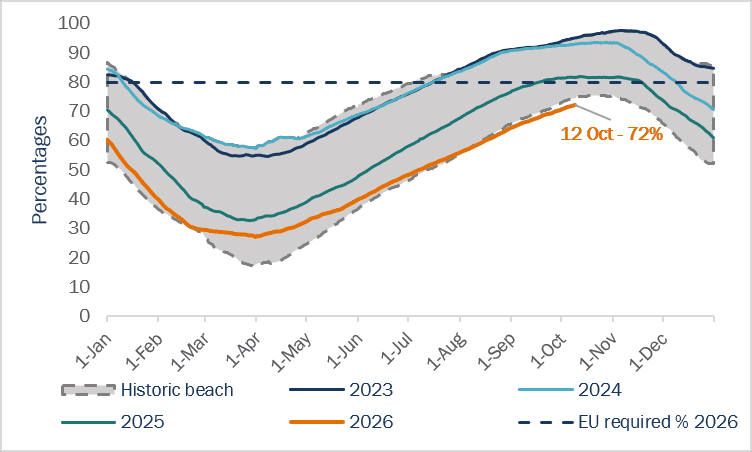
Niveaux de remplissage des stockages gaziers européens (%) – Source : AGSIE
Au 1er octobre, les installations de stockage de gaz de l’UE détenaient environ 811 TWh, soit 72 % de leur capacité, contre 940 TWh et 83 % un an plus tôt. Cet écart réduit le coussin disponible avant les soutirages hivernaux. ENTSOG a publié ses perspectives hivernales d’approvisionnement le 8 octobre. Selon le rapport, pour satisfaire la demande durant un hiver rigoureux tout en maintenant les stocks à 20 % à la fin de l’hiver, l’Europe aurait besoin d’environ 124 bcm d’approvisionnement supplémentaire en GNL, soit près de 50 % de plus que les 83 milliards importés l’hiver dernier, qui constituaient déjà un record. Avec une demande hivernale de référence et des flux russes par gazoduc minimisés, les niveaux de stockage à fin mars atteindraient 29 % dans le scénario « LNG Optimal », contre 13 % dans « LNG Tight ». Un scénario « LNG Tight » suppose une disponibilité du GNL inférieure de 20 %, et un hiver froid accentuerait encore les tensions.
Par ailleurs, les possibilités de compensation par les approvisionnements via gazoducs restent limitées : selon Argus, les exportations norvégiennes vers le reste de l’Europe ne devraient augmenter que marginalement cet hiver, tandis que l’Algérie disposerait de peu de capacités excédentaires, hormis une légère hausse des livraisons vers l’Espagne.
La disponibilité du parc nucléaire français constitue un lien essentiel entre la sécurité électrique et gazière cet hiver. Selon Argus, 52.2 GW devraient être disponibles sur le reste de la période hivernale, soit 2.9 GW de moins qu’un an auparavant, avec des indisponibilités concentrées au T4. Leur réalisation reste incertaine : l’hiver dernier, les indisponibilités programmées avaient été révisées à la hausse d’environ 5 GW. EDF maintient sa prévision annuelle de production de 350–370 TWh pour 2026 comme pour 2027, mais cela ne garantit pas la disponibilité lors des pointes hivernales. Des retards de redémarrage augmenteraient le recours à d’autres moyens, notamment aux centrales à gaz à cycle combiné (CCGT), ce qui accroîtrait la demande de gaz et potentiellement les prix.
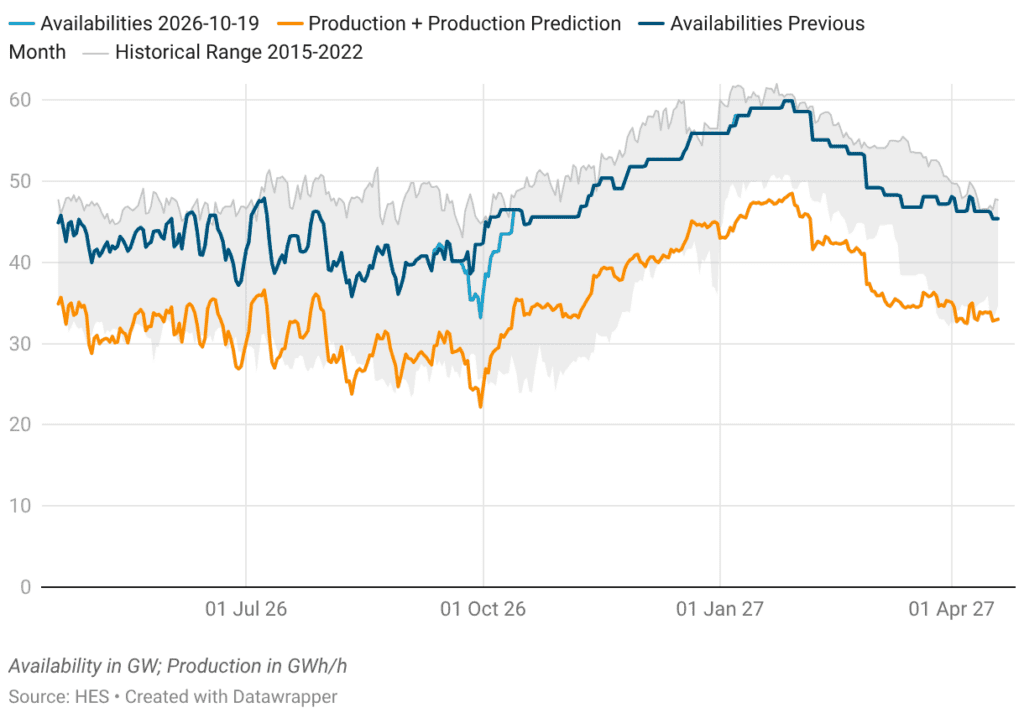
Disponibilité et production nucléaires – Source : RTE ; prévisions de production – Source : HES
Les réserves hydroélectriques européennes s’élevaient à 116 TWh le 12 octobre, en dessous de la normale saisonnière et des niveaux observés en 2024 et 2025. Cela réduit la flexibilité du système électrique à l’approche de l’hiver, notamment pour couvrir les pointes de demande. Avec une production éolienne déjà faible, ou en cas de froid intense, un recours accru aux centrales thermiques et aux importations pourrait accentuer la pression haussière sur les prix de l’électricité.
Argus fait état de niveaux de réservoirs exceptionnellement bas pour la saison en France et en Suisse, ainsi que d’une production autrichienne au fil de l’eau à son plus bas niveau depuis plus de neuf ans. Ces conditions pourraient accroître cet hiver la dépendance des pays voisins à la production thermique et aux exportations allemandes.
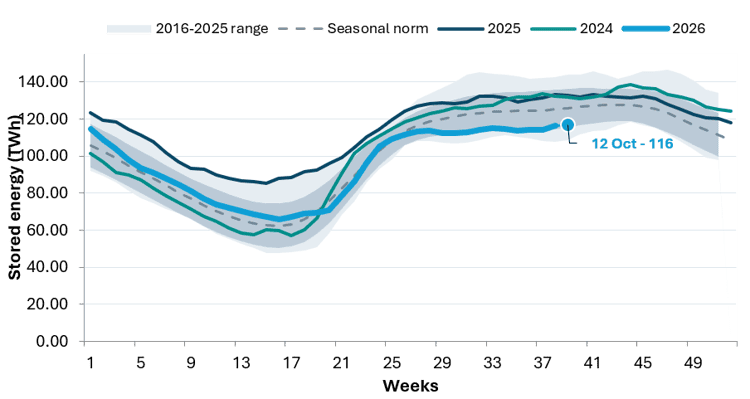
Réserves hydroélectriques européennes : agrégat de l’Espagne, de l’Italie, de la France, de la Suisse et des pays nordiques (Norvège, Suède et Finlande) – Source : ENTSO-E
Le soutien électrique transfrontalier dépend également des ressources disponibles dans les pays voisins et des capacités d’interconnexion. Cette sécurité a aussi un coût, comme évoqué dans notre newsletter de septembre (Combien coûte la sécurité d’approvisionnement en Europe ?). Les contrats de gaz et d’électricité T4 2026 et T1 2027 doivent être comparés sur des périodes de livraison équivalentes. Des prix plus élevés peuvent refléter un combustible plus coûteux ou une incertitude accrue ; ils n’indiquent pas directement la probabilité d’une pénurie.
Enfin, le bulletin de la NOAA du 8 octobre confirme un renforcement d’El Niño pour l’automne–hiver 2026–2027. Ce signal mondial apporte un contexte supplémentaire aux prévisions européennes. Ses effets sur le marché mondial du GNL pourraient être contrastés. Un hiver plus doux en Asie, notamment en Chine, pourrait réduire la demande de chauffage, limiter la concurrence pour les cargaisons disponibles et atténuer les pressions sur les prix européens. À l’inverse, des sécheresses en Amérique latine pourraient réduire la production hydroélectrique et accroître les besoins d’importation de gaz, tandis que les restrictions de navigation déjà observées au canal de Panama pourraient compliquer certaines routes d’approvisionnement. L’impact net dépendra donc de l’équilibre entre ces différents effets.
À l’approche de l’hiver 2026–2027, l’Europe conserve une capacité d’adaptation mais reste vulnérable à l’accumulation de tensions du côté de l’offre et de la demande. À long terme, l’enjeu n’est pas d’éliminer l’interdépendance, mais de réduire l’exposition du système énergétique aux risques extérieurs, une transition progressive que chaque nouvelle crise mettra à l’épreuve. Dans notre prochain article, nous proposerons une vue d’ensemble du GNL et des perturbations qui l’affectent après le conflit.
Félicité Male Segnou